برای اینکه بدانید فرآیند استعلام رتبه اعتباری چگونه انجام میشود، ابتدا باید با مفهوم آن آشنا باشید. در واقع، اگر هنوز نمیدانید رتبه اعتباری چیست، باید گفت امتیازی است که میزان خوشحسابی یا بدقولی مالی افراد را بر اساس سابقه پرداخت وام، بدهیها و چکهای برگشتی نشان میدهد.
سامانههای اعتبارسنجی زیر نظر بانک مرکزی با استفاده از این دادهها، گزارشی دقیق از وضعیت اعتباری هر فرد تهیه میکنند. برای دریافت این گزارش، کافی است وارد یکی از سامانههای رسمی شوید، کد ملی و شماره تلفن همراه ثبتشده به نام خودتان را وارد کنید تا نتیجه بهصورت آنلاین نمایش داده شود. این گزارش به شما کمک میکند قبل از اقدام برای هر نوع تسهیلات یا خرید اقساطی، از دیدگاه بانکها نسبت به اعتبار مالی خود آگاه شوید.
استعلام رتبه اعتباری بانکی چیست؟
استعلام رتبه اعتباری بانکی به معنای بررسی سوابق مالی و بانکی افراد در سامانههای اعتبارسنجی مورد تأیید بانک مرکزی است. این رتبه عددی است که میزان پایبندی فرد به تعهدات مالیاش را مشخص میکند؛ از جمله پرداخت بهموقع اقساط وامها، وضعیت چکهای صادرشده و بدهیهای معوق. به زبان ساده، اگر فردی بخواهد بداند از نظر بانکها تا چه اندازه خوشحساب یا بدقول محسوب میشود، باید رتبه اعتباری خود را استعلام کند.
این رتبه در بازهای بین صفر تا ۹۰۰ تعیین میشود؛ هرچه عدد بالاتر باشد، اعتبار مالی فرد بیشتر است. بانکها و مؤسسات مالی از همین امتیاز برای تصمیمگیری درباره اعطای تسهیلات یا تعیین سقف اعتباری استفاده میکنند. بنابراین، استعلام رتبه اعتباری بانکی نخستین گام برای هر فردی است که قصد دریافت وام یا خدمات مالی دارد.
روشهای استعلام رتبه اعتباری
برای دریافت گزارش رتبه اعتباری، چند روش مختلف وجود دارد که بسته به شرایط فرد و نوع دسترسی، میتوان از یکی از آنها استفاده کرد. در ادامه، رایجترین و معتبرترین روشهای استعلام رتبه اعتباری در ایران را میخوانید.
استعلام آنلاین با کد ملی
سادهترین و سریعترین روش برای دریافت گزارش اعتباری، استعلام آنلاین است. در این روش، کافی است وارد سامانههای رسمی اعتبارسنجی شوید، کد ملی و شماره تلفن همراه ثبتشده به نام خود را وارد کنید. در کمتر از چند دقیقه، رتبه اعتباری و جزئیات مرتبط با سوابق مالی شما نمایش داده میشود. بیشتر سامانهها بخشی از خدمات خود را رایگان ارائه میدهند و برای دریافت گزارش کامل، هزینهای اندک دریافت میکنند. مزیت اصلی این روش، سرعت بالا و دسترسی آسان از هر نقطه کشور است.
استعلام از سامانههای بانکی و مؤسسات اعتبارسنجی
بانکها و مؤسسات مالی معتبر، پیش از اعطای هر نوع وام یا اعتبار، بهصورت خودکار رتبه اعتباری متقاضی را بررسی میکنند. با این حال، افراد نیز میتوانند از طریق همان بانکها یا شرکتهای اعتبارسنجی رسمی مانند شرکت مشاوره رتبهبندی اعتباری ایران، گزارش خود را مشاهده کنند. این گزارش شامل اطلاعات دقیق از تسهیلات دریافتی، اقساط پرداختشده و وضعیت بدهیها است و اعتبار آن برای ارائه به مؤسسات دیگر نیز قابل استناد است.
استعلام حضوری یا از طریق شعب بانکها
در برخی موارد، امکان استعلام حضوری رتبه اعتباری از طریق شعب بانکها فراهم شده است. این روش معمولاً برای افراد حقوقی، شرکتها یا متقاضیانی که دسترسی اینترنتی محدودی دارند مناسب است. در این حالت، متقاضی باید با مدارک شناسایی معتبر به شعبه مراجعه کرده و درخواست استعلام دهد. اگرچه این روش زمانبرتر است، اما برای افرادی که ترجیح میدهند فرایند را از طریق بانک انجام دهند، گزینهای مطمئن محسوب میشود.
مدارک و اطلاعات لازم برای استعلام رتبه اعتباری
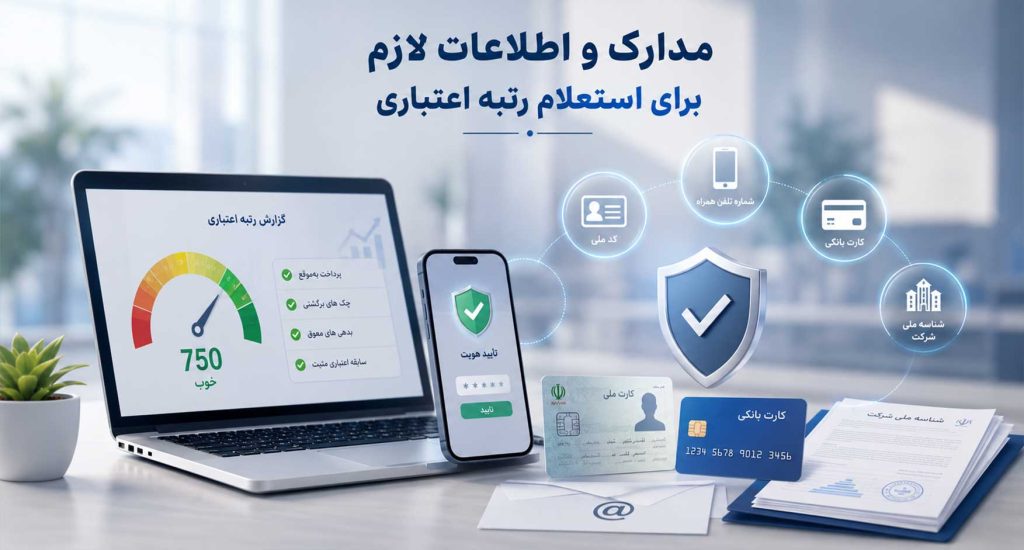
برای دریافت گزارش رتبه اعتباری، معمولاً به مدارک پیچیدهای نیاز نیست. هدف سامانههای اعتبارسنجی این است که افراد بتوانند با حداقل اطلاعات هویتی، بهصورت سریع و ایمن گزارش خود را دریافت کنند. با این حال، بسته به نوع سامانه و سطح دسترسی، ممکن است مدارک زیر درخواست شود:
- کد ملی: اصلیترین داده برای شناسایی فرد در سامانههای اعتبارسنجی است.
- شماره تلفن همراه ثبتشده به نام شخص: برای ارسال کد تایید و تایید هویت استفاده میشود.
- کارت بانکی یا شماره حساب فعال: در برخی سامانهها برای پرداخت هزینه استعلام یا تطبیق اطلاعات بانکی لازم است.
- آدرس ایمیل (اختیاری): جهت ارسال نسخه الکترونیکی گزارش یا پیگیریهای بعدی استفاده میشود.
- مدارک هویتی برای اشخاص حقوقی: در صورتیکه استعلام مربوط به شرکت یا سازمان باشد، باید شناسه ملی شرکت و مدارک مالیاتی ارائه شود.
عوامل مؤثر در محاسبه رتبه اعتباری
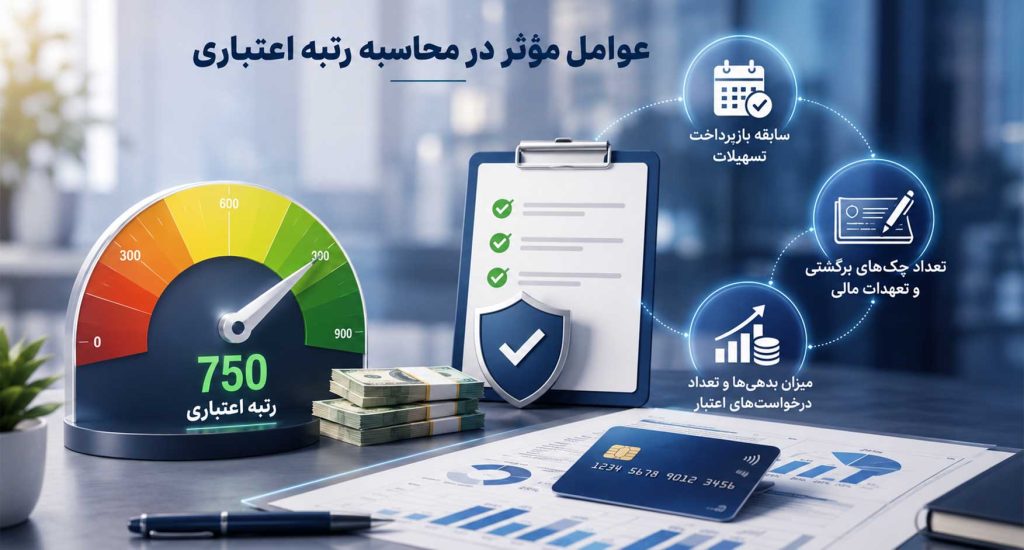
رتبه اعتباری هر فرد بر اساس مجموعهای از شاخصها تعیین میشود که رفتار مالی و بانکی او را در طول زمان منعکس میکنند. بانکها و مؤسسات اعتبارسنجی این دادهها را از طریق سامانههای متمرکز جمعآوری و تحلیل میکنند تا امتیاز نهایی مشخص شود. در ادامه مهمترین عوامل مؤثر در محاسبه رتبه اعتباری را میخوانید:
سابقه بازپرداخت تسهیلات
مهمترین عامل در تعیین رتبه اعتباری، میزان پایبندی فرد به بازپرداخت اقساط وامها است. اگر اقساط در موعد مقرر پرداخت شوند، رتبه اعتباری افزایش مییابد؛ اما تأخیر در پرداخت یا نکول، باعث کاهش امتیاز میشود. استمرار در خوشحسابی یکی از مطمئنترین راههای بهبود رتبه اعتباری است.
تعداد چکهای برگشتی و تعهدات مالی
وجود چک برگشتی یا عدم ایفای تعهدات مالی از عوامل منفی در اعتبارسنجی محسوب میشود. حتی یک یا دو مورد چک برگشتی میتواند باعث افت محسوس در امتیاز اعتباری شود. برای حفظ اعتبار، توصیه میشود چکها بهموقع پاس شوند و در صورت بروز مشکل، سریعاً رفع سوء اثر صورت گیرد.
میزان بدهیها و تعداد درخواستهای اعتبار
افزایش حجم بدهیهای فعال یا درخواستهای مکرر برای دریافت تسهیلات، ممکن است نشانه فشار مالی یا وابستگی بیشازحد به اعتبار بانکی تلقی شود. به همین دلیل، سامانههای اعتبارسنجی این موارد را نیز در رتبهبندی لحاظ میکنند. داشتن بدهی معقول و مدیریتشده، نشانه سلامت مالی است و در ارتقای رتبه مؤثر خواهد بود.
چه زمانی باید رتبه اعتباری را استعلام کرد؟
استعلام رتبه اعتباری فقط زمانی مفید نیست که بخواهید وام بگیرید؛ بلکه در موقعیتهای مختلفی میتواند به تصمیمگیری بهتر و حفظ اعتبار مالی کمک کند. آگاهی از زمان مناسب برای بررسی رتبه، باعث میشود پیش از مواجهه با مشکلات احتمالی در فرآیندهای بانکی، وضعیت خود را بهبود دهید.
قبل از درخواست وام یا تسهیلات
یکی از بهترین زمانها برای استعلام رتبه اعتباری، پیش از اقدام برای دریافت هر نوع وام یا تسهیلات است. آگاهی از وضعیت اعتباری به شما کمک میکند تا پیشبینی دقیقی از میزان اعتبار و احتمال تأیید درخواست خود داشته باشید. بسیاری از بانکها و مؤسسات مالی، بررسی رتبه اعتباری را شرط اولیه برای پرداخت وام میدانند.
اگر قصد دارید از طرحهایی مانند تسهیلات جهش تولید استفاده کنید، اطلاع از رتبه اعتباری پیش از ارسال مدارک میتواند روند بررسی را تسهیل کرده و از رد درخواست به دلیل ضعف سابقه مالی جلوگیری کند.
پس از دریافت گزارش جهت بهبود رتبه
پس از مشاهده نتیجه استعلام، در صورتی که رتبه اعتباری پایین باشد، میتوانید با بررسی جزئیات گزارش متوجه شوید کدام بخشها باعث افت امتیاز شدهاند. پرداخت بدهیهای معوق، رفع چکهای برگشتی و پرهیز از ایجاد بدهی جدید، از مهمترین اقداماتی است که به مرور زمان رتبه شما را بهبود میدهد. توصیه میشود چند ماه بعد از اعمال این اصلاحات، دوباره استعلام گرفته تا تغییرات جدید در سیستم ثبت شود.
چه کارهایی پس از استعلام میتوان انجام داد؟
دریافت گزارش رتبه اعتباری، تنها گام اول در مسیر بهبود وضعیت مالی است. زمانی که نتیجه استعلام خود را مشاهده میکنید، لازم است آن را بهدقت بررسی کرده و دلایل احتمالی کاهش رتبه را شناسایی کنید. عواملی مانند تاخیر در بازپرداخت اقساط، چکهای برگشتی یا بدهیهای معوق میتوانند در امتیاز نهایی شما تأثیر منفی بگذارند.
بر اساس این تحلیل، میتوانید برنامهای مشخص برای اصلاح سوابق مالی خود تدوین کنید؛ مثلاً تسویه بدهیهای بانکی، مذاکره برای تنظیم مجدد اقساط یا حتی استفاده از مشاورههای مالی معتبر برای ارتقای امتیاز اعتباری. در نهایت، پس از انجام این اقدامات اصلاحی، استعلام دوباره رتبه میتواند نشان دهد که تا چه اندازه وضعیت اعتباری شما بهبود یافته است.
پیگیری دوباره استعلام پس از اصلاحات
پس از دریافت گزارش رتبه اعتباری، بهتر است موارد منفی موجود در آن را شناسایی و برطرف کنید. پرداخت بدهیهای معوق، اصلاح اطلاعات اشتباه در سامانههای بانکی و تسویه چکهای برگشتی از جمله اقدامهایی هستند که میتوانند در بهبود رتبه اعتباری مؤثر باشند.
پس از اعمال این اصلاحات، پیشنهاد میشود دوباره رتبه خود را استعلام کنید تا از بهبود وضعیت مطمئن شوید. ارتقای رتبه اعتباری نهتنها شانس دریافت تسهیلات را افزایش میدهد، بلکه در روندهایی مانند تأسیس شرکت دانش بنیان یا جذب سرمایهگذار نیز میتواند نقشی کلیدی ایفا کند.
استعلام رتبه اعتباری یکی از ابزارهای مهم برای شناخت وضعیت مالی و اعتباری افراد است. با اطلاع از رتبه خود میتوانید پیش از اقدام برای دریافت وام یا تسهیلات، نقاط ضعف را برطرف کرده و شانس تأیید درخواست را افزایش دهید. همچنین، بررسی و بهبود مداوم این رتبه به رشد اقتصادی و اعتبار حرفهای شما کمک میکند.
