رتبه اعتباری چیست و چه اهمیتی برای شرکتها دارد؟
رتبه اعتباری معیاری عددی است که وضعیت مالی و خوشحسابی افراد و شرکتها را نشان میدهد. این عدد، حاصل تحلیل رفتارهای مالی مانند پرداخت بهموقع اقساط، میزان بدهی، چکهای برگشتی و سابقه استفاده از تسهیلات بانکی است. در واقع، رتبه اعتباری تصویری از میزان اعتماد نظام بانکی به شما ارائه میدهد و هرچه بالاتر باشد، اعتبار مالی و احتمال دریافت تسهیلات بیشتر است.
صندوق نوآوری شریف با هدف حمایت از کارآفرینان و شرکتهای دانشبنیان، خدمات مالی متنوعی را در اختیار متقاضیان قرار داده است. چنانچه به دنبال راهی مطمئن برای دریافت سرمایه یا تسهیلات هستید، میتوانید از خدمات مشاوره تامین مالی جمعی این صندوق استفاده کنید تا بهترین روش تأمین منابع مالی متناسب با نیازتان را بیابید.
رتبه اعتباری چیست؟
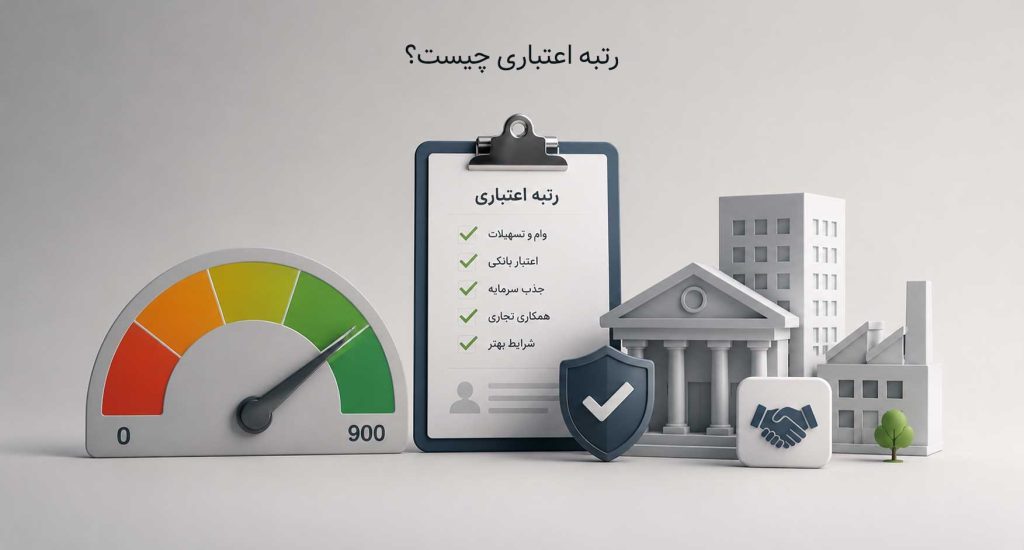
رتبه اعتباری عددی است که نشان میدهد فرد یا شرکت تا چه اندازه در بازپرداخت تعهدات مالی خود خوشقول بوده است. این عدد معمولاً بین ۰ تا ۹۰۰ تعریف میشود و هرچه بالاتر باشد، بیانگر اعتبار بیشتر و ریسک کمتر برای وامدهنده است.
رتبه اعتباری از دادههای مختلف مانند سوابق تسهیلات بانکی، چکهای برگشتی، بدهیهای جاری و سابقه تعامل مالی استخراج میشود. شرکتهای اعتبارسنجی با استفاده از الگوریتمهای آماری و مدلهای تحلیلی، این اطلاعات را بررسی و در نهایت رتبه نهایی را تعیین میکنند.
نهادهای مالی، بانکها و سرمایهگذاران از این عدد برای ارزیابی توان بازپرداخت افراد و شرکتها استفاده میکنند. برای مثال، در زمان درخواست وام راه اندازی کسب و کار، بانک معمولاً رتبه اعتباری متقاضی را همچون یکی از معیارهای اصلی بررسی میکند.
امتیاز یا عدد رتبه اعتباری چه چیزی را نشان میدهد؟
رتبه اعتباری در حقیقت خلاصهای از تاریخچه مالی فرد یا سازمان است.
- رتبه بالا (۷۰۰ به بالا): نشانه خوشحسابی، ثبات مالی و اعتمادپذیری است.
- رتبه متوسط (۵۰۰ تا ۷۰۰): بیانگر رفتار مالی نسبتاً مناسب اما قابلبهبود است.
- رتبه پایین (زیر ۵۰۰): ریسک بالا، سابقه تاخیر در بازپرداخت یا چک برگشتی را نشان میدهد.
تفاوت رتبه اعتباری با اعتبارسنجی
گرچه این دو مفهوم در ظاهر مشابهاند، اما در عمل تفاوتهای مهمی دارند. اعتبارسنجی فرآیندی تحلیلی برای بررسی توان بازپرداخت و وضعیت مالی است، در حالی که رتبه اعتباری نتیجه عددی آن فرآیند بهشمار میآید.
| مورد مقایسه | اعتبارسنجی | رتبه اعتباری |
| تعریف | فرآیند بررسی و تحلیل اطلاعات مالی و رفتاری برای ارزیابی توان بازپرداخت | نتیجه نهایی تحلیل، بهصورت عدد یا رتبه |
| خروجی | گزارش تحلیلی شامل جزئیات بدهی، تسهیلات و سابقه پرداخت | یک عدد (مثلاً ۶۵۰) یا رتبه (A، B، C…) |
| کاربرد | تصمیمگیری بانکها، شرکتها و نهادهای مالی در اعطای تسهیلات | ارزیابی سریع سطح ریسک اعتباری متقاضی |
| دامنه | گستردهتر و شامل دادههای مالی، شغلی، درآمدی و بدهیها | خلاصهشده و قابلمقایسه بین افراد |
| نقش در سیستم مالی | ابزار تحلیلگر و تصمیمساز | شاخص نهایی اعتماد مالی |
اهمیت رتبه اعتباری برای افراد و شرکتها
رتبه اعتباری نقشی کلیدی در نظام مالی کشور دارد و بهعنوان یکی از ابزارهای اصلی ارزیابی ریسک مورد استفاده بانکها، مؤسسات مالی و حتی شرکای تجاری است. این رتبه، تصویر شفاف و قابل استنادی از رفتار مالی اشخاص حقیقی و حقوقی ارائه میدهد و به تصمیمگیران کمک میکند تا اعتماد یا ریسک احتمالی همکاری را بسنجند.
برای افراد، رتبه اعتباری مستقیماً بر امکان دریافت وام، تسهیلات و شرایط بازپرداخت تأثیر میگذارد. برای شرکتها نیز، این رتبه تعیینکننده اعتبار در برابر بانکها، سرمایهگذاران و پیمانکاران است و میتواند مسیر رشد یا رکود را رقم بزند.

تأثیر رتبه اعتباری بر اعطای تسهیلات بانکی
بانکها و مؤسسات اعتباری، پیش از اعطای هرگونه وام یا اعتبار، سوابق مالی متقاضی را از شرکتهای اعتبارسنجی استعلام میکنند. این استعلام نشان میدهد که متقاضی در گذشته تا چه اندازه به تعهدات خود پایبند بوده است.
- افرادی که رتبه بالایی دارند، معمولاً با سود کمتر، وثیقه آسانتر و سرعت بالاتر تسهیلات دریافت میکنند.
- در مقابل، رتبه پایین باعث میشود بانک با سختگیری بیشتری وام را تصویب کند یا حتی آن را رد کند.
- در برخی موارد، رتبه اعتباری منفی ممکن است منجر به محدودیت در استفاده از خدمات بانکی شود.
به همین دلیل، بسیاری از کارشناسان مالی توصیه میکنند که افراد برای حفظ اعتبار خود، اقساط و بدهیها را در موعد مقرر پرداخت کنند و از ایجاد بدهی جدید پیش از تسویه قبلی بپرهیزند.
تأثیر رتبه اعتباری در فعالیت کسبوکارها و قراردادها
رتبه اعتباری شرکتها از دیدگاه تجاری نیز اهمیت زیادی دارد. کارفرمایان، سرمایهگذاران و پیمانکاران معمولاً پیش از عقد قرارداد، رتبه مالی شرکت مقابل را بررسی میکنند تا از توان مالی و ثبات آن اطمینان یابند.
شرکتهایی با رتبه بالا، از امتیاز بهتر در مزایدهها و مناقصات برخوردارند و دسترسی آسانتری به منابع مالی، تسهیلات بانکی و قراردادهای کلان دارند.
از سوی دیگر، بسیاری از کسبوکارهای کوچک یا شرکتهای نوپا ممکن است در ابتدای مسیر، سابقه مالی کافی برای دریافت وام یا اعتبار نداشته باشند. در چنین شرایطی، روشهایی مانند تامین مالی زنجیره تامین میتواند نقش مؤثری در اعتبارسازی و کاهش ریسک بانکی داشته باشد. برای آشنایی با این سازوکار، پیشنهاد میشود مطلب تامین مالی زنجیره تامین را مطالعه کنید تا با نحوه کارکرد این نوع حمایت مالی و ارتباط آن با رتبه اعتباری بیشتر آشنا شوید.
معیارها و عوامل مؤثر در محاسبه رتبه اعتباری
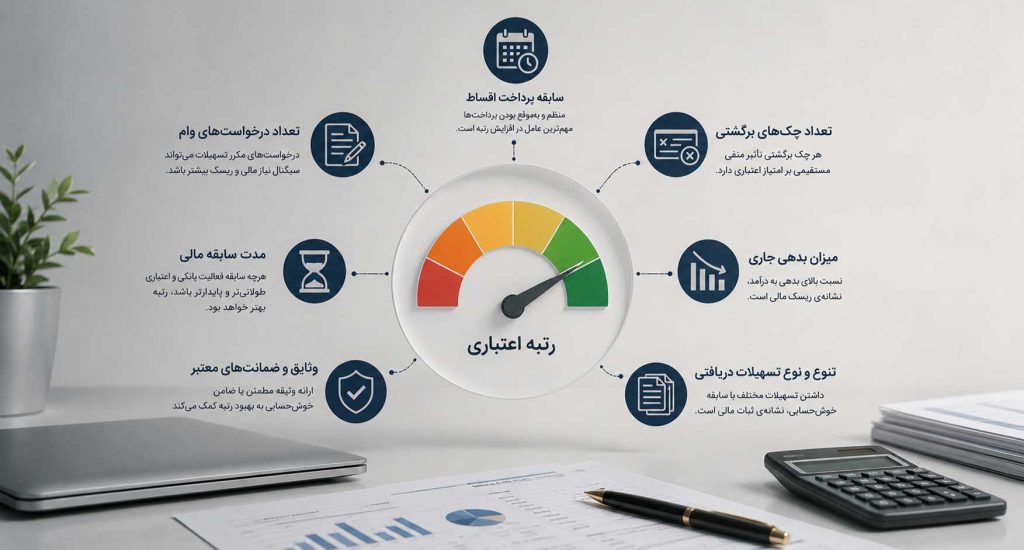
شرکتهای اعتبارسنجی برای تعیین رتبه اعتباری، مجموعهای از دادههای مالی و رفتاری را بررسی میکنند. مهمترین این عوامل عبارتاند از:
- سابقه پرداخت اقساط: منظم و بهموقع بودن پرداختها مهمترین عامل در افزایش رتبه است.
- تعداد چکهای برگشتی: هر چک برگشتی تأثیر منفی مستقیمی بر امتیاز اعتباری دارد.
- میزان بدهی جاری: نسبت بالای بدهی به درآمد، نشانهی ریسک مالی است.
- تنوع و نوع تسهیلات دریافتی: داشتن تسهیلات مختلف با سابقه خوشحسابی، نشانهی ثبات مالی است.
- مدت سابقه مالی: هرچه سابقه فعالیت بانکی و اعتباری طولانیتر و پایدارتر باشد، رتبه بهتر خواهد بود.
- تعداد درخواستهای وام: درخواستهای مکرر تسهیلات میتواند سیگنال نیاز مالی و ریسک بیشتر باشد.
- وثایق و ضمانتهای معتبر: ارائه وثیقه مطمئن یا ضامن خوشحساب به بهبود رتبه کمک میکند.
انواع سیستمهای رتبه اعتباری در ایران
در ایران، رتبهبندی اعتباری بر اساس استانداردهای بینالمللی و دادههای ثبتشده در سامانههای مالی کشور انجام میشود. این سیستمها معمولاً تحت نظارت بانک مرکزی جمهوری اسلامی ایران و با همکاری شرکتهای اعتبارسنجی رسمی فعالیت دارند. بهصورت کلی، رتبهبندی به دو بخش فردی و شرکتی تقسیم میشود.
رتبه اعتباری فردی
رتبه اعتباری فردی نشاندهنده میزان پایبندی هر شخص به تعهدات مالی خود است. این رتبه بر اساس سابقه پرداخت اقساط و بدهیها، چکهای برگشتی، تعداد و نوع تسهیلات دریافتی، و رفتار مالی کلی فرد تعیین میشود. هرچه فرد خوشحسابتر باشد و سابقه مالی شفافتری داشته باشد، امتیاز بالاتری میگیرد و شانس بیشتری برای دریافت وام و خدمات بانکی دارد.
رتبه اعتباری شرکتی
رتبه اعتباری شرکتی مربوط به وضعیت مالی و اعتبار تجاری شرکتها و بنگاههای اقتصادی است. در این سیستم، عواملی مانند صورتهای مالی، میزان بدهی، توان بازپرداخت، خوشقولی در قراردادها و سوابق مالیاتی بررسی میشوند. این رتبه به بانکها و شرکای تجاری کمک میکند تا ریسک همکاری با شرکت را بهتر ارزیابی کنند.
مدلهای عددی و حروفی (مثلاً A، B، C…)
در ایران معمولاً رتبه اعتباری به دو شکل ارائه میشود: عددی و حروفی. در مدل عددی، امتیاز از حدود ۳۰۰ تا ۹۰۰ متغیر است؛ هرچه عدد بالاتر باشد، اعتبار مالی فرد یا شرکت بهتر ارزیابی میشود. در مدل حروفی، رتبهها بهصورت A تا E نمایش داده میشوند؛ رتبه A نشاندهنده بالاترین میزان اعتبار و رتبه E پایینترین سطح آن است.
چگونه میتوان رتبه اعتباری خود را بهبود داد؟
بهبود رتبه اعتباری با رفتار مالی مسئولانه و منظم ممکن است. کافی است در پرداختها دقیق باشید، بدهیها را کاهش دهید و سابقهای مثبت از خوشحسابی بسازید.
اقدامات کوتاهمدت
پرداخت بهموقع اقساط و تسویه بدهیهای معوق، سریعترین راه برای بهبود رتبه است. از دریافت وام یا کارت اعتباری جدید در زمان بدهی زیاد خودداری کنید.
اقدامات بلندمدت
در بلندمدت، با حفظ نظم مالی و بازپرداخت منظم تسهیلات، اعتبار خود را تقویت کنید. ثبات شغلی و استفاده منطقی از تسهیلات نیز نقش مهمی دارد.
اگر سابقه اعتباری نداشته باشم چه؟
میتوانید با دریافت و بازپرداخت وامهای کوچک یا ضمانت معتبر، سابقهی مالی ایجاد کنید تا در آینده امتیاز بگیرید.
عدد خوب رتبه اعتباری چقدر است؟
رتبهی بالای ۷۰۰ نشاندهنده اعتبار مالی خوب است. امتیاز کمتر از ۵۰۰ یعنی ریسک بالا برای بانکها و احتمال رد درخواست تسهیلات.
جمعبندی
رتبه اعتباری شاخصی مهم برای سنجش خوشحسابی و اعتبار مالی افراد و شرکتهاست. حفظ نظم در پرداختها، کاهش بدهی و ساخت سابقه مالی مثبت، کلید افزایش این رتبه است. هرچه امتیاز بالاتر باشد، مسیر دریافت تسهیلات، قراردادهای تجاری و همکاریهای مالی آسانتر خواهد شد.
