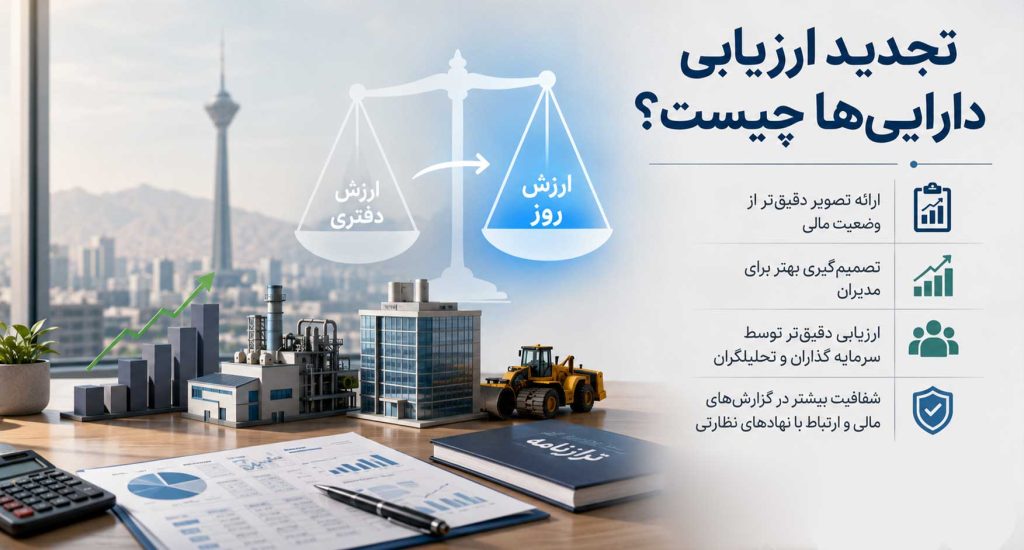
در شرکتها، ارزش داراییها در طول زمان ثابت نمیماند و تغییرات اقتصادی باعث میشود ارقام ثبتشده در دفاتر با واقعیت فاصله بگیرد. تجدید ارزیابی دارایی ها روشی است که با محاسبه ارزش روز داراییها، تصویری دقیقتر از وضعیت مالی ارائه میدهد و به مدیران کمک میکند تصمیمهای درستتری بگیرند. در همین مسیر، شفافیت مالی باعث میشود ابزارهایی مانند سرمایه گذاری جمعی نیز کارایی بهتری برای شرکت داشته باشد.
این کار بهخصوص در اقتصادهای تورمی اهمیت بیشتری دارد؛ چون ارزش بسیاری از داراییها در مدت کوتاهی دچار تغییر میشود. وقتی ترازنامه با ارقام بهروز تنظیم شود، وضعیت واقعی شرکت بهتر دیده میشود و تحلیلگران، سرمایهگذاران و نهادهای نظارتی میتوانند ارزیابی دقیقتری از توان مالی سازمان داشته باشند.
مفهوم تجدید ارزیابی دارایی ها چیست؟
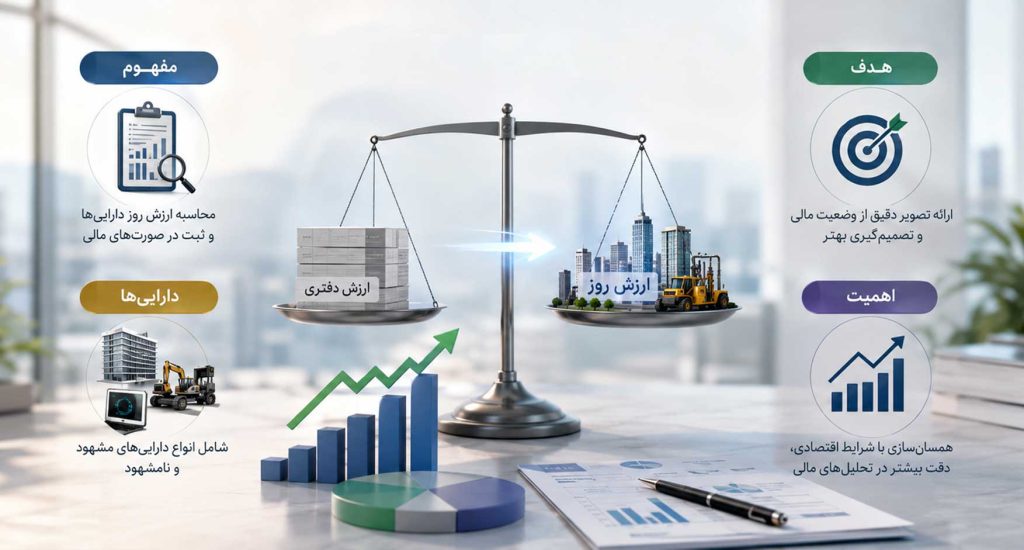
تجدید ارزیابی فرآیندی است که در آن ارزش روز داراییهای یک شرکت دوباره محاسبه و در صورتهای مالی ثبت میشود. این داراییها شامل مواردی مانند زمین، ساختمان، ماشینآلات، تجهیزات و حتی داراییهای نامشهود هستند. هدف از تجدید ارزیابی این است که رقم داراییها در ترازنامه با ارزش واقعی آنها هماهنگ باشد و شرکت بتواند تصویر دقیقی از وضعیت مالی خود ارائه دهد.
در اقتصادهایی که تورم بالا دارند، ارزش بسیاری از داراییها در مدت کوتاهی تغییر میکند. اگر این تغییر در دفاتر مالی بهروزرسانی نشود، ترازنامه شرکت نمیتواند نشاندهنده شرایط واقعی باشد. تجدید ارزیابی باعث میشود داراییها با قیمتهای فعلی سنجیده شوند، رقم حقوق صاحبان سهام دقیقتر شود و تحلیل وضعیت مالی شرکت بر پایه اطلاعات درست انجام گیرد.
ضرورت تجدید ارزیابی در شرکتها
تجدید ارزیابی برای بسیاری از شرکتها یک اقدام اختیاری نیست، بلکه یک نیاز ضروری برای نمایش واقعیت مالی مجموعه است. با توجه به تغییرات مداوم قیمتها، مخصوصا در اقتصادهای تورمی، ارزش داراییها در دفاتر ممکن است با ارزش واقعی فاصله زیادی پیدا کند. این اختلاف باعث میشود صورتهای مالی توان نمایش درست وضعیت شرکت را نداشته باشند. تجدید ارزیابی کمک میکند داراییها با ارزش روز ثبت شوند و اطلاعات مالی قابل اتکاتری در اختیار مدیران، سهامداران و نهادهای نظارتی قرار گیرد.
بهبود نسبتهای مالی و افزایش شفافیت
وقتی ارزش داراییها بهروزرسانی میشود، نسبتهای مالی شرکت نیز اصلاح میشود. برای مثال، افزایش ارزش داراییها باعث بهبود نسبتهایی مانند نسبت بدهی به دارایی میشود و ترازنامه تصویر واقعبینانهتری ارائه میدهد. این موضوع در ارزیابی سلامت مالی و توان بازپرداخت بدهیها نقش مهمی دارد.
از سوی دیگر، تجدید ارزیابی شفافیت بیشتری به گزارشهای مالی میدهد. سرمایهگذاران و تحلیلگران میتوانند بر پایه اطلاعات واقعی تصمیمگیری کنند و اعتماد بیشتری به عملکرد شرکت داشته باشند. این شفافیت، دسترسی شرکت به ابزارهای مختلف جذب سرمایه مانند روش های تامین مالی را نیز تقویت میکند.

روشهای تجدید ارزیابی دارایی ها
برای محاسبه ارزش روز داراییها، شرکتها از چند روش شناختهشده استفاده میکنند. انتخاب روش مناسب به نوع دارایی، شرایط بازار و استانداردهای حسابداری بستگی دارد. هدف همه این روشها، رسیدن به ارزش واقعی و قابل اتکای داراییهاست تا اطلاعات مالی شرکت دقیق و قابل استناد باشد.
روش هزینه تاریخی
در این روش، ارزش دارایی بر اساس بهای تمامشده اولیه و هزینههای مرتبط با نگهداری و استفاده از آن محاسبه میشود. اگرچه روش هزینه تاریخی ساده و قابل پیگیری است، اما در اقتصادهای تورمی نمیتواند ارزش واقعی دارایی را نشان دهد. به همین دلیل، بسیاری از شرکتها فقط برای مقایسه یا ایجاد مبنای اولیه از این روش استفاده میکنند.
روش ارزش بازار / ارزش منصفانه
در روش ارزش بازار، دارایی بر اساس قیمتی ارزیابی میشود که در بازار آزاد قابل فروش است. این روش دقیقترین تصویر را از ارزش واقعی دارایی ارائه میدهد؛ زیرا بر پایه قیمتهای فعلی و عرضه و تقاضا محاسبه میشود. ارزش منصفانه نیز نوعی برآورد از قیمتی است که خریدار و فروشنده بر اساس شرایط بازار حاضر به معامله آن باشند. این روش برای داراییهایی مانند زمین، ساختمان و ماشینآلات بسیار کاربردی است.
روش مقایسهای و روش تنزیلی
در روش مقایسهای، ارزش دارایی با بررسی قیمت داراییهای مشابه در بازار تعیین میشود. این شیوه زمانی مناسب است که بازار فعال و امکان دسترسی به نمونههای مشابه وجود داشته باشد.
روش تنزیلی بیشتر برای داراییهایی که جریان نقدی تولید میکنند، کاربرد دارد. در این روش، ارزش فعلی دارایی با محاسبه جریانهای نقدی آینده و تنزیل آنها به دست میآید. این روش برای ارزیابی سرمایهگذاریها، پروژهها و برخی داراییهای نامشهود استفاده میشود و میتواند تصویر دقیقتری از بازده آینده ارائه دهد.
مراحل و فرآیند اجرای تجدید ارزیابی
فرآیند تجدید ارزیابی مجموعهای از مراحل حسابداری و کارشناسی است که باید با دقت و بر اساس استانداردهای مالی انجام شود. نخستین گام، شناسایی داراییهایی است که نیاز به ارزیابی مجدد دارند؛ داراییهایی مانند زمین، ساختمان، تجهیزات، سرمایهگذاریها یا حتی داراییهای نامشهود. پس از انتخاب داراییها، مستندات مربوط به آنها جمعآوری میشود تا مبنای ارزیابی قرار گیرد.
مرحله بعد، انتخاب روش مناسب برای محاسبه ارزش روز دارایی است. شرکت معمولاً با کمک کارشناسان رسمی دادگستری یا کارشناسان خبره مالی، ارزشگذاری را انجام میدهد. پس از تعیین ارزش جدید، تغییرات ایجاد شده در حسابها ثبت میشود و مازاد تجدید ارزیابی در بخش حقوق صاحبان سهام قرار میگیرد. در پایان نیز صورتهای مالی اصلاح شده و گزارش نهایی برای مدیریت و نهادهای نظارتی ارائه میشود. این فرآیند باید شفاف، مستند و قابل پیگیری باشد تا ارزش جدید داراییها مورد تأیید حسابرسان قرار گیرد.
آثار و مزایای تجدید ارزیابی
تجدید ارزیابی باعث میشود ارزش واقعی داراییها در ترازنامه ثبت شود و شرکت بتواند تصویر دقیقتری از وضعیت مالی خود ارائه دهد. یکی از مهمترین آثار این فرآیند، بهروزرسانی ترکیب داراییها و حقوق صاحبان سهام است. با افزایش ارزش داراییها، رقم حقوق صاحبان سهام نیز بالاتر میرود و ساختار مالی شرکت تقویت میشود. این موضوع در تحلیلهای مالی، رتبهبندی اعتباری و ارزیابی توان بازپرداخت بدهی نقش مهمی دارد.
مزیت دیگر تجدید ارزیابی، افزایش شفافیت مالی است. وقتی ارزش داراییها بهروز باشد، گزارشهای مالی شرکت برای سرمایهگذاران، نهادهای نظارتی و تحلیلگران قابل اتکاتر میشود. از سوی دیگر، شرکتهایی که ترازنامه شفاف و بهروز دارند، توان بیشتری برای استفاده از ابزارهای تأمین مالی و جذب سرمایه خواهند داشت. این فرآیند همچنین میتواند زمینه را برای بهبود تصمیمگیری مدیریتی فراهم کند؛ زیرا مدیران بر اساس اطلاعات واقعی و بهروز، برنامهریزی راهبردی دقیقتری انجام میدهند.
چالشها و نکات مهم در تجدید ارزیابی
تجدید ارزیابی با وجود مزایای مهمی که برای شرکتها به همراه دارد، در عمل با چالشهایی نیز روبهرو است. یکی از چالشهای اصلی، پیچیدگی فرآیند ارزشگذاری است. تعیین ارزش واقعی داراییها، بهویژه داراییهایی مانند زمین، ساختمان یا داراییهای نامشهود، نیازمند حضور کارشناسان رسمی و استفاده از روشهای ارزیابی معتبر است. این کار هزینهبر و زمانبر است و ممکن است نتیجه نهایی نیز تحت تأثیر شرایط بازار قرار گیرد.
از سوی دیگر، برخی محدودیتهای قانونی و مالیاتی نیز میتواند شرکت را با مشکل مواجه کند. برای مثال، هزینه استهلاک ناشی از افزایش ارزش داراییها معمولاً از سوی سازمان مالیاتی به عنوان هزینه قابل قبول پذیرفته نمیشود. این موضوع ممکن است محاسبات مالی شرکت را پیچیدهتر کند. همچنین، وجود نوسانات شدید در بازار میتواند ارزش داراییها را در دورههای کوتاه دچار تغییر کند و فرآیند تجدید ارزیابی را کمتر پایدار کند. به همین دلیل، شرکتها باید پیش از اقدام، برنامهریزی دقیقی انجام دهند و آثار مالی، زمانبندی و الزامات قانونی را به طور کامل بررسی کنند.
جمعبندی و نتیجهگیری
تجدید ارزیابی دارایی ها ابزاری مهم برای بهروزرسانی ارزش واقعی داراییهای شرکت و افزایش شفافیت مالی است. این فرآیند کمک میکند ترازنامه با شرایط روز اقتصاد هماهنگ و تصمیمهای مدیریتی بر پایه اطلاعات دقیقتری گرفته شود. شرکتها با اجرای درست تجدید ارزیابی، ساختار مالی خود را تقویت میکنند و میتوانند تصویر روشنتری از توان و موقعیت اقتصادیشان ارائه دهند.
افزایش شفافیت، دسترسی بهتر به ابزارهای جذب سرمایه و بهبود نسبتهای مالی از مهمترین نتایج این اقدام است. در نهایت، شرکتهایی که صورتهای مالی قابل اتکا و ارزشگذاری بهروز دارند، آمادگی بیشتری برای استفاده از روشهای نوین سرمایهگذاری از جمله تامین مالی جمعی فرابورس خواهند داشت. تجدید ارزیابی، اگر با برنامهریزی و رعایت استانداردهای حسابداری انجام شود، میتواند زمینه رشد، جذب سرمایه و توسعه پایدار شرکت را فراهم کند.
