نقدینگی یکی از پرکاربردترین مفاهیم در علم اقتصاد است که هم در سطح کلان و هم در سطح بنگاههای اقتصادی نقش حیاتی ایفا میکند. در تعریف اقتصادی، نقدینگی به مجموع پول و شبهپولی گفته میشود که در یک اقتصاد در گردش است. منظور از پول، اسکناس و مسکوکات در دست مردم بههمراه سپردههای دیداری است و شبهپول شامل سپردههای مدتدار و داراییهایی است که به سرعت قابلیت تبدیل شدن به وجه نقد را دارند.
اهمیت نقدینگی از آن جهت است که مستقیماً بر توان خرید، سرمایهگذاری و حتی سطح تورم در اقتصاد اثر میگذارد. شرکتها و کسبوکارها زمانی میتوانند فعالیتهای خود را توسعه دهند که جریان نقدینگی آنها پایدار باشد. به همین دلیل است که بسیاری از کسبوکارهای نوآور و دانشمحور، برای رفع نیازهای مالی خود به سراغ ابزارهایی مانند وام دانش بنیان میروند تا منابع مالی لازم برای رشد و توسعه در اختیارشان قرار گیرد.
انواع نقدینگی
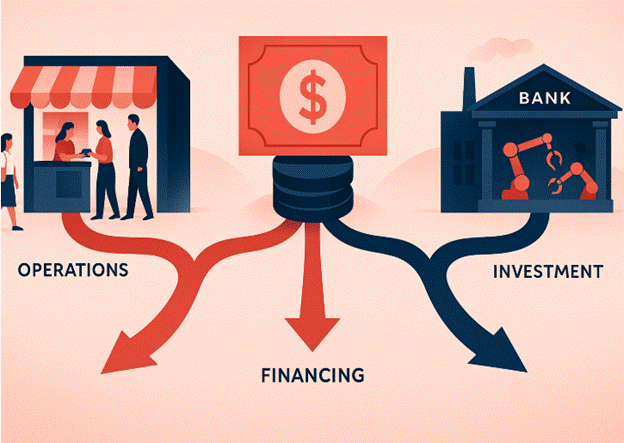
برای درک بهتر مفهوم نقدینگی، لازم است آن را از منظر جریانهای مالی در کسبوکار بررسی کنیم. جریانهای نقدی به سه دستهی اصلی تقسیم میشوند که هرکدام نشاندهنده نوع متفاوتی از ورود و خروج وجه نقد هستند.
جریان نقدینگی عملیاتی
این جریان، نقدینگی حاصل از فعالیتهای اصلی و روزمره شرکت است؛ مانند فروش کالا یا خدمات و دریافت وجه آن. جریان نقدی عملیاتی معیاری کلیدی برای سنجش توانایی یک کسبوکار در تأمین هزینههای جاری و بازپرداخت تعهدات کوتاهمدت محسوب میشود.
جریان نقدینگی سرمایهگذاری
این بخش به وجوه نقدی مربوط میشود که در خرید یا فروش داراییهای سرمایهای، سرمایهگذاریهای بلندمدت یا خرید اوراق بهادار بهکار میروند. جریان سرمایهگذاری نشان میدهد که شرکت چگونه منابع خود را برای رشد و توسعه اختصاص میدهد.
جریان نقدینگی تأمین مالی
این نوع جریان، ورود یا خروج وجه نقد ناشی از وامها، انتشار سهام یا بازپرداخت بدهیها را دربر میگیرد. جریان نقدینگی تأمین مالی تصویری روشن از استراتژیهای تأمین سرمایه شرکت برای حفظ یا افزایش نقدینگی ارائه میدهد.
روشهای محاسبه جریان نقدینگی
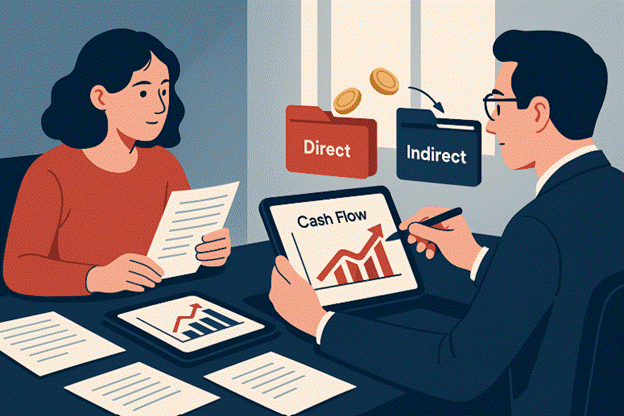
برای تحلیل وضعیت مالی یک کسبوکار، صرفاً دانستن انواع جریانهای نقدی کافی نیست؛ باید بتوانیم میزان این جریانها را هم محاسبه کنیم. دو روش اصلی برای محاسبه جریان نقدینگی در حسابداری و مدیریت مالی بهکار میرود:
روش مستقیم
در این روش، تمامی ورود و خروجهای نقدی بهطور جداگانه شناسایی و ثبت میشود. یعنی دریافتهای نقدی از مشتریان، پرداختهای نقدی به تأمینکنندگان، هزینههای عملیاتی و سایر پرداختها بهصورت مستقیم محاسبه و جمعبندی میشوند. روش مستقیم تصویری شفاف از گردش واقعی پول در شرکت ارائه میدهد و بیشتر برای تحلیل دقیق عملیات روزانه بهکار میرود.
روش غیرمستقیم
روش غیرمستقیم از سود خالص آغاز میشود و سپس با اعمال تعدیلاتی مانند استهلاک، تغییرات سرمایه در گردش و سایر اقلام غیرنقدی به جریان نقدی عملیاتی میرسد. این روش بهویژه در گزارشگری مالی متداول است، زیرا ارتباط مستقیمی بین سود حسابداری و نقدینگی شرکت ایجاد میکند و تحلیلگران میتوانند تأثیر عوامل غیرنقدی را بهتر درک کنند.
تفاوت نقدینگی و نقدشوندگی
گرچه دو واژهی «نقدینگی» و «نقدشوندگی» شباهت ظاهری دارند، اما در اقتصاد مفاهیم متفاوتی را بیان میکنند.
- نقدینگی: به مجموع پول و شبهپولی گفته میشود که در اقتصاد در گردش است. این شاخص بیانگر حجم منابع مالی موجود در دست مردم و نهادهاست که میتواند در معاملات و سرمایهگذاریها به کار گرفته شود.
- نقدشوندگی: به سهولت و سرعتی اشاره دارد که یک دارایی میتواند به پول نقد تبدیل شود، بدون اینکه ارزش آن کاهش قابلتوجهی پیدا کند. برای مثال، اسکناس یا سپرده بانکی دارای نقدشوندگی بسیار بالاست، در حالی که داراییهایی مانند ملک یا آثار هنری نقدشوندگی پایینتری دارند.
به بیان دیگر، نقدینگی بیانگر میزان پول در اقتصاد است، اما نقدشوندگی ویژگی داراییها در تبدیل به پول نقد را توضیح میدهد. درک این تفاوت به تصمیمگیری بهتر در مدیریت داراییها و تحلیل شرایط اقتصادی کمک میکند.
عوامل مؤثر بر رشد نقدینگی
رشد نقدینگی در هر اقتصادی حاصل مجموعهای از سیاستها و رفتارهای مالی است. مهمترین عوامل عبارتاند از:
۱. افزایش پایه پولی: چاپ اسکناس یا ضرب سکه توسط بانک مرکزی، منابع جدیدی به چرخه پولی وارد میکند و نقدینگی را بالا میبرد.
۲. افزایش ضریب فزاینده پولی: کاهش نرخ ذخیره قانونی بانکها سبب میشود سپردههای بیشتری به وام تبدیل شوند و در نتیجه نقدینگی رشد کند.
۳. وامدهی بانکها: اعطای تسهیلات گسترده به اشخاص حقیقی و حقوقی، پول جدیدی را وارد گردش اقتصادی میکند.
۴. افزایش مخارج دولت: هزینههای دولتی، بهویژه اگر از طریق استقراض تأمین شود، یکی از عوامل مستقیم افزایش نقدینگی است.
۵. افزایش تقاضا برای پول: در دورههای رونق اقتصادی، نیاز بیشتر کسبوکارها به منابع نقدی موجب بالا رفتن سطح نقدینگی میشود.
در این میان، شرکتهای نوآور برای تأمین سرمایه در گردش خود، علاوه بر منابع بانکی، میتوانند از تسهیلات شرکت دانش بنیان استفاده کنند. این نوع تسهیلات به کسبوکارها کمک میکند تا بدون فشار بیش از حد بر نقدینگی داخلی خود، امکان توسعه فعالیتها و ورود به بازارهای جدید را داشته باشند.
راهکارهای مدیریت نقدینگی
کنترل نقدینگی برای پایداری اقتصاد و سلامت شرکتها ضروری است. برخی راهکارهای کلیدی عبارتاند از:
- تنظیم نرخ بهره: تغییر نرخ سود برای مدیریت سپردهگذاری و وامگیری.
- کنترل مخارج دولت: کاهش کسری بودجه و مدیریت هزینههای عمومی.
- مدیریت سرمایه در گردش: برنامهریزی برای ورود و خروج نقدینگی شرکتها.
برای شرکتهای نوآور، استفاده از مشاوره ثبت شرکت دانش بنیان میتواند به بهبود ساختار مالی و مدیریت بهینه منابع کمک کند.
منظور از حجم نقدینگی چیست؟
حجم نقدینگی به مجموع پول و شبهپولی گفته میشود که در یک اقتصاد در گردش است. این شاخص نشان میدهد چه مقدار منابع مالی سریعاً قابلاستفاده در معاملات، سرمایهگذاریها و فعالیتهای اقتصادی وجود دارد.
پول نقد، سپردههای بانکی، اوراق کوتاهمدت و سایر داراییهایی که به سرعت قابل تبدیل به وجه نقد هستند، بخش اصلی حجم نقدینگی را تشکیل میدهند. افزایش حجم نقدینگی بدون رشد متناسب تولید کالا و خدمات، میتواند به تورم منجر شود؛ در مقابل، کنترل هدفمند آن به ثبات مالی و رونق اقتصادی کمک میکند.
نقدینگی شاخصی حیاتی در اقتصاد است که نشان میدهد چه میزان پول و شبهپول در گردش وجود دارد. مدیریت درست آن تعادل بین عرضه و تقاضا را حفظ میکند و از تورم یا رکود جلوگیری میکند. درک انواع جریان نقدینگی، روشهای محاسبه و راهکارهای کنترل، به تصمیمگیری بهتر در سطح کلان و کسبوکار کمک میکند.
