نرخ سود موثر زمانی اهمیت پیدا میکند که بخواهیم بدانیم یک وام یا سرمایهگذاری در عمل چه مقدار هزینه یا بازده ایجاد میکند. بسیاری از قراردادهای مالی فقط نرخ اسمی را نشان میدهند، اما آنچه تصویر واقعیتری از هزینه یا سود میدهد، نرخ سود موثر است؛ نرخی که اثر دورههای تجمیع سود را هم در نظر میگیرد و نشان میدهد مبلغ نهایی چقدر تغییر میکند.
اگر قصد راه اندازی استارتاپ دارید و باید هزینههای مالی را دقیق برآورد کنید، شناخت این مفهوم به تصمیمگیری بهتر کمک میکند.
نرخ سود موثر چیست؟
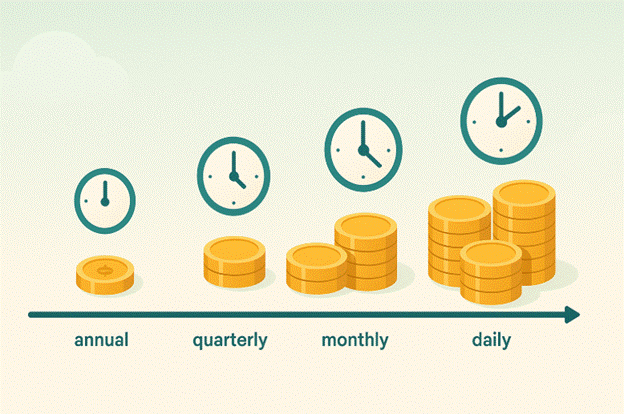
نرخ سود موثر معیاری است که مقدار واقعی سود یا هزینه یک وام را در پایان سال نشان میدهد. در محاسبه این نرخ، فقط به عدد اعلامشده در قرارداد اکتفا نمیشود و تعداد دفعاتی که سود در طول سال محاسبه و به اصل مبلغ اضافه میشود هم در نظر گرفته میشود. وقتی سود در دورههای کوتاهتر محاسبه شود، مجموع سود سال بیشتر میشود و همین موضوع باعث افزایش نرخ سود موثر نسبت به نرخ اسمی خواهد شد.
برای درک بهتر، فرض کنید دو وام با نرخ اسمی یکسان ارائه میشود، اما یکی سالی یکبار و دیگری چند بار در سال سود را تجمیع میکند. وامی که سود آن در دورههای بیشتری محاسبه میشود، سود نهایی بالاتری دارد. همین تفاوت نشان میدهد چرا نرخ سود موثر معیار قابلاتکاتری برای ارزیابی هزینه واقعی وام است.
فرمول نرخ بهره موثر سالانه
برای محاسبه نرخ بهرهای که در پایان سال واقعا بهدست میآید، باید تعداد دورههایی که سود در آن مرکب میشود را در نظر بگیریم. هرچه تعداد این دورهها بیشتر باشد، مقدار نهایی افزایش پیدا میکند و نرخ سود موثر از نرخ اسمی فاصله میگیرد.
فرمول محاسبه نرخ بهره موثر سالانه به این شکل است:
نرخ بهره موثر = (۱ + نرخ بهره اسمی / تعداد دوره مرکب) ^ تعداد دوره مرکب – ۱
این فرمول نشان میدهد که سود اسمی زمانی به سود موثر تبدیل میشود که سودهای هر دوره دوباره به اصل مبلغ اضافه شوند. منظور از «تعداد دوره مرکب» تعداد دفعاتی است که در طول سال سود محاسبه و به مبلغ اولیه افزوده میشود.
افزایش تعداد دورههای مرکب باعث رشد نرخ نهایی میشود. اگر نرخ بهره اسمی ۱۰ درصد باشد، نرخ سود موثر بر اساس دورههای مرکب مختلف به صورت زیر تغییر میکند:
- ششماهه: ۱۰.۲۵۰%
- سهماهه: ۱۰.۳۸۱%
- ماهانه: ۱۰.۴۷۱%
- روزانه: ۱۰.۵۱۶%
تفاوت سود اسمی و موثر
نرخ سود اسمی عددی است که در قرارداد وام یا ابزار مالی اعلام میشود، اما این عدد واقعیت کامل را نشان نمیدهد. دلیلش این است که سود اسمی فقط درصد سالانه را بیان میکند و نحوه محاسبه سود در طول سال را در نظر نمیگیرد. در مقابل، نرخ سود موثر مقدار واقعی سود را نشان میدهد. یعنی سودی که پس از محاسبه سود مرکب و اضافهشدن سودهای دورهای به اصل مبلغ، در پایان سال بهدست میآید.
اگر یک وام نرخ اسمی ۱۸ درصد داشته باشد اما سود آن در چند دوره تجمیع شود، مقدار نهایی که پرداخت میشود بیشتر از ۱۸ درصد خواهد بود. این اختلاف همان جایی است که سود موثر اهمیت پیدا میکند. در واقع، تفاوت اصلی این دو نرخ در نحوه محاسبه سود و دفعات تجمیع آن است. سود اسمی ثابت است، اما سود موثر با تغییر تعداد دورهها تغییر میکند و نتیجهای دقیقتر ارائه میدهد. در بررسی وام، سرمایهگذاری یا مقایسه دو پیشنهاد مالی، توجه به نرخ سود موثر تصویر شفافتری از هزینه واقعی ایجاد میکند.
جدول تفاوت سود اسمی و سود موثر
| مورد مقایسه | سود اسمی | سود موثر |
| تعریف | نرخی که در قرارداد سالانه اعلام میشود | نرخ واقعی پس از اعمال سود مرکب |
| در نظر گرفتن دورههای تجمیع | ندارد | دارد |
| دقت در نشاندادن هزینه یا سود واقعی | کم | زیاد |
| امکان تغییر با افزایش دورهها | ثابت میماند | افزایش پیدا میکند |
| کاربرد | اطلاعرسانی کلی | ارزیابی دقیق هزینه، مقایسه وامها و تحلیل مالی |
فرمول محاسبه سود موثر
برای اینکه مقدار واقعی سود یک وام یا سرمایهگذاری را محاسبه کنیم، باید بدانیم سود در چند نوبت در طول سال تجمیع میشود. این موضوع تعیین میکند که نرخ سود موثر چقدر از نرخ اسمی بیشتر خواهد شد. فرمول استاندارد محاسبه سود موثر به این شکل است:
E = (1 + i / n) ^ n – 1
اجزای فرمول:
- E: سود موثر سالیانه
- i: سود اسمی سالیانه
- n: تعداد دورههای مرکب در سال
این فرمول نشان میدهد با افزایش تعداد دورهها، مقدار نهایی سود بیشتر میشود. علت این است که در هر دوره، سود جدید به اصل مبلغ اضافه میشود و دوره بعد بر اساس مبلغ بزرگتر محاسبه خواهد شد. به همین دلیل، سود موثر همیشه تصویری دقیقتر از هزینه یا بازده واقعی ارائه میدهد.
تفاوت سود موثر سالانه و سود مرکب
سود مرکب روشی برای محاسبه سود است که در آن سود هر دوره دوباره به اصل مبلغ اضافه میشود و دوره بعد بر اساس مبلغ جدید محاسبه میشود. یعنی سود، روی سود قبلی هم اعمال میشود. این روند باعث میشود مبلغ نهایی سریعتر از حالتی رشد کند که سود فقط بر اصل اولیه محاسبه شود.
در مقابل، نرخ سود موثر سالانه عددی است که نتیجه نهایی همین فرایند را در قالب یک نرخ سالانه نشان میدهد. یعنی سود موثر سالانه به ما میگوید با توجه به تعداد دورههای مرکب، در پایان سال چه نرخی بهصورت واقعی بهدست آمده است.
بهعبارت ساده:
- سود مرکب یک روش محاسبه است.
- سود موثر سالانه نتیجه نهایی همین روش در پایان سال است.
زمانی که تعداد دورههای مرکب افزایش پیدا کند، اثر سود مرکب بیشتر میشود و نرخ سود موثر نیز بالاتر میرود. به همین دلیل، برای تحلیل دقیق و مقایسه وامها، استفاده از نرخ سود موثر معیار قابلاعتمادتری است.
کاربردهای سود موثر چیست؟
سود موثر برای تحلیل درست هزینه یا بازده واقعی یک قرارداد مالی استفاده میشود. زمانی که سود در چند دوره محاسبه و تجمیع میشود، نرخ اعلامشده دیگر تصویر دقیقی از هزینه نهایی نیست. در چنین شرایطی، نرخ سود موثر معیار اصلی برای ارزیابی عملکرد مالی است. این نرخ به کسبوکارها کمک میکند بدانند یک وام، سرمایهگذاری یا ابزار اعتباری در پایان سال واقعاً چه اثری بر جریان مالی آنها خواهد داشت.
کاربردهای اصلی سود موثر شامل موارد زیر است:
- ارزیابی دقیق هزینه وامها: در زمان بررسی گزینههای مختلف، سود موثر نشان میدهد کدام وام هزینه واقعی بیشتری دارد.
- مقایسه ابزارهای مالی: بانکها و مؤسسات مالی ممکن است نرخهای اسمی مشابهی ارائه دهند، اما تعداد دورههای مرکب متفاوت باعث اختلاف در نتیجه میشود.
- تحلیل سرمایهگذاریها: برای تصمیمهای سرمایهگذاری، سود موثر تصویر شفافتری از بازده نهایی ارائه میدهد.
- برنامهریزی مالی کسبوکار: شرکتها با محاسبه سود موثر بهتر میتوانند جریان نقدی، بازپرداختها و هزینههای سالانه را مدیریت کنند.
- تشخیص تأثیر دورههای مرکب: این نرخ نشان میدهد با افزایش تعداد دفعات محاسبه سود، مبلغ نهایی چگونه تغییر میکند.
اگر قصد بررسی هزینه واقعی وام راه اندازی کسب و کار را دارید، استفاده از نرخ سود موثر به شما کمک میکند تصمیم دقیقتری بگیرید و برآورد روشنی از هزینه نهایی داشته باشید.
مزایا و معایب سود سالانه چیست؟
سود سالانه یکی از سادهترین شیوههای محاسبه سود در قراردادهای مالی است. در این روش، سود فقط یکبار در پایان سال محاسبه میشود و خبری از تجمیع سود در دورههای کوتاهتر نیست. به همین دلیل، محاسبات شفافتر و قابلدرکتر است، اما دقت نهایی آن نسبت به نرخ سود موثر کمتر خواهد بود. شناخت مزایا و محدودیتهای این شیوه به کسبوکارها و متقاضیان وام کمک میکند در ارزیابی گزینههای مالی انتخاب هشیارتری داشته باشند.
مزایا:
- محاسبه و فهم ساده: سود سالانه پیچیدگی ندارد و برای بررسی اولیه قراردادهای مالی مناسب است.
- شفافیت عددی: چون سود فقط یکبار محاسبه میشود، برداشت اشتباه در مورد میزان سود کمتر است.
- مقایسه سریع: برای دید کلی از نرخها، سود سالانه ابزار اولیه و کاربردی است.
معایب:
- عدم نمایش سود واقعی: چون سود مرکب در نظر گرفته نمیشود، عدد نهایی دقیق نیست.
- کاربرد محدود در تحلیل مالی: برای وامهایی که چند دوره تسویه دارند، سود سالانه تصویر کاملی ارائه نمیدهد.
- احتمال اختلاف قابلتوجه با سود موثر: در وامها یا سرمایهگذاریهایی که دورههای متعدد مرکب دارند، فاصله میان سود اسمی و سود واقعی زیاد میشود.
جمعبندی
نرخ سود موثر معیاری است که نشان میدهد یک وام یا ابزار مالی در پایان سال واقعاً چه میزان سود ایجاد میکند. این نرخ برخلاف سود اسمی، تعداد دفعاتی را که سود در طول سال محاسبه و به اصل مبلغ اضافه میشود در نظر میگیرد. به همین دلیل، در تحلیل هزینه واقعی وامها یا بررسی بازده سرمایهگذاریها، سود موثر معیار دقیقتری محسوب میشود.
در این مطلب دیدیم که چگونه افزایش دورههای مرکب باعث افزایش سود نهایی میشود و چرا سود موثر برای مقایسه وامها، تحلیل بازده و تصمیمگیریهای مالی اهمیت دارد. هنگام انتخاب وام یا ابزار اعتباری، آگاهی از سود موثر به شما کمک میکند تصویری واقعیتر از تعهدات مالی خود داشته باشید.
اگر در مسیر دریافت وام یا صدور ضمانت نامه هستید، توجه به نرخ سود موثر میتواند نقش مهمی در برآورد صحیح هزینهها و انتخاب گزینه مناسب داشته باشد.
