لندتک به هر نوع خدمتی گفته میشود که با کمک فناوری، دریافت وام یا اعتبار را ساده میکند. در این مدل خبری از مراحل طولانی، فرمهای پیچیده یا مراجعه حضوری نیست. کاربر اطلاعات خود را در یک پلتفرم وارد میکند، رفتار مالیاش بررسی میشود و نتیجه ارزیابی در مدت کوتاهی اعلام میشود. لندتکها با استفاده از داده، سابقه خرید، الگوهای پرداخت و چند معیار پایه، توان بازپرداخت فرد را تشخیص میدهند و بر همین اساس اعتبار در اختیار او قرار میگیرد.
این شیوه به مشتریان کمک میکند هزینههای فوری را مدیریت کنند و برای کسبوکارها هم راهی است تا بدون فشار مالی ناگهانی، فروش اعتباری ارائه دهند. اگر به دنبال شناخت گزینههای دیگر برای برنامهریزی مالی هستید، صفحه تامین مالی بلندمدت نیز مسیرهای بیشتری پیشرو قرار میدهد.
تاریخچه لندتک
روند شکلگیری لندتک از زمانی شروع شد که دیجیتالسازی خدمات مالی سرعت گرفت و کاربران به راهی سریعتر برای دریافت اعتبار نیاز پیدا کردند. در اوایل دهه ۲۰۰۰، نخستین پلتفرمهای وامدهی آنلاین فعال شدند و به افراد اجازه دادند بدون مراجعه به بانک، درخواست وام ثبت کنند. این مدل باعث شد مسیر وامهای کوچک و خرید اعتباری کوتاهتر شود و بخش سنتی مالی آرامآرام به سمت الگوهای تازه حرکت کند.
با گسترش گوشیهای هوشمند، تراکنشهای اینترنتی افزایش یافت و دادههای بیشتری از رفتار مالی کاربران ایجاد شد. همین دادهها امکان ارزیابی دیجیتال و سریع را فراهم کرد و لندتک بهعنوان یک مدل اعتباری مبتنی بر تحلیل داده جای خود را پیدا کرد. شرکتها ابتدا خدمات پایهای مثل ثبت درخواست و مدیریت بازپرداخت را دیجیتال کردند و سپس ابزارهای پیشرفتهتری برای بررسی سوابق تراکنش، الگوی خرید و توان بازپرداخت ساختند.
در ادامه، همکاری میان موسسات مالی و پلتفرمهای فناوری بیشتر شد و لندتک از یک سرویس محدود به یک بخش جدی در کنار نظام بانکی تبدیل شد. امروز لندتک به بخشی مهم از اکوسیستم فینتک جهان تبدیل شده و با تکیه بر فناوری، دسترسی کاربران و کسبوکارها به اعتبار سریعتر و شفافتر انجام میشود.
طرز کار لندتک چگونه است؟
لندتک فرایند دریافت اعتبار را کاملاً دیجیتال انجام میدهد و نیازی به مراجعه حضوری ندارد. کاربر ابتدا درخواست خود را در یک وبسایت یا اپلیکیشن ثبت میکند و اطلاعات هویتی و مالی پایه در همان مرحله بررسی میشود. پس از احراز هویت، پلتفرم با استفاده از دادههای مالی، سوابق تراکنش، الگوی خرید و معیارهای مربوط به توان بازپرداخت، وضعیت اعتباری فرد را ارزیابی میکند.
اگر نتیجه ارزیابی مثبت باشد، مقدار اعتبار قابل ارائه تعیین و قرارداد بهصورت آنلاین تایید میشود. پس از آن، اعتبار برای خرید اقساطی، وامهای کوچک یا پرداخت هزینهها در اختیار کاربر قرار میگیرد. روند بازپرداخت نیز از طریق همان پلتفرم مدیریت میشود و یادآوریهای لازم برای پرداخت اقساط بهصورت خودکار ارسال میشود. این شیوه باعث میشود کاربر در مدت کوتاه و با مراحل کمتر به خدمات اعتباری دسترسی پیدا کند و لندتک هم بتواند ریسک را با تحلیل دقیق دادهها کنترل کند.
لندتک با دیجیتالکردن مراحل اعتباردهی، دریافت وام و خرید اعتباری را ساده میکند. کاربر درخواست خود را در پلتفرم ثبت میکند و احراز هویت اولیه بهصورت خودکار انجام میشود. سپس سیستم با تحلیل دادههای مالی، تراکنشها و الگوی پرداخت، توان بازپرداخت را ارزیابی میکند. بعد از تایید، مقدار اعتبار قابل استفاده تعیین و قرارداد بهصورت آنلاین تایید میشود. در نهایت، کاربر میتواند از این اعتبار برای خرید اقساطی یا وامهای کوچک استفاده کند و بازپرداخت هم از داخل همان پلتفرم مدیریت میشود.
ویژگیهای بهترین لندتکها
بهترین لندتکها معمولاً چند ویژگی کلیدی دارند که کیفیت، سرعت و دقت خدمات اعتباری را تعیین میکند:
- اعتبارسنجی مبتنی بر داده و بررسی دقیق توان بازپرداخت
- سرعت بالا در پردازش درخواست و اعلام نتایج
- شفافیت در مبلغ اقساط، کارمزدها و شرایط بازپرداخت
- رعایت استانداردهای امنیتی برای حفاظت از اطلاعات کاربر
- روند ساده ثبت درخواست بدون مراحل پیچیده
- مدیریت خودکار اقساط و یادآوریها از طریق پلتفرم
- پشتیبانی مناسب در هنگام ثبت درخواست و استفاده از اعتبار
برای داشتن پشتوانه اعتباری پایدار، بسیاری از لندتکها با نهادهای مالی یا مجموعههایی مانند صندوق سرمایه گذاری خطرپذیر همکاری میکنند.
انواع لندتک
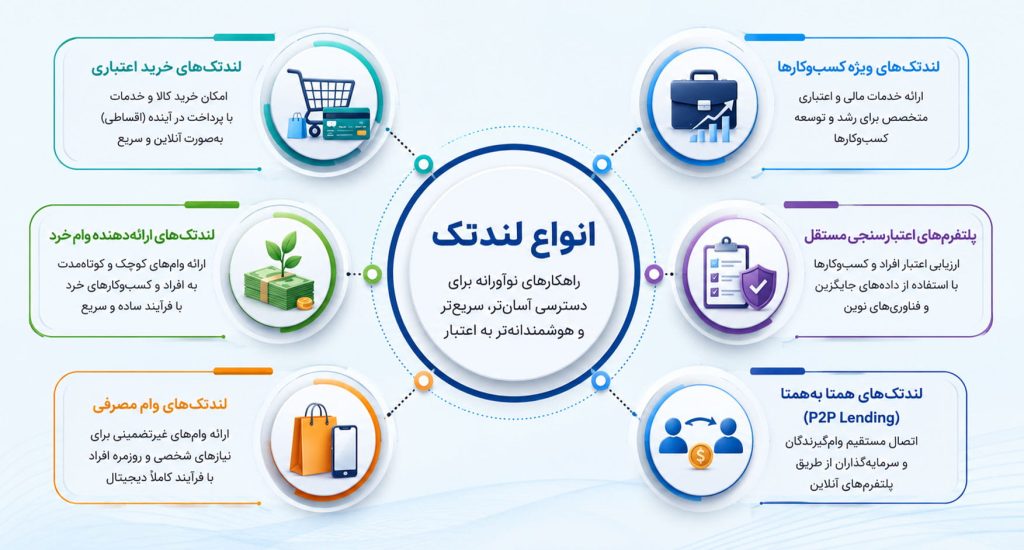
لندتکها بر اساس نوع خدمتی که ارائه میکنند و مدل اعتباردهی، به چند دسته اصلی تقسیم میشوند. هر دسته برای نیاز متفاوتی طراحی شده و ساختار ارزیابی و بازپرداخت خاص خود را دارد.
۱. لندتکهای خرید اعتباری (BNPL)
این مدل به کاربر اجازه میدهد خرید انجام دهد و هزینه را در چند قسط کوتاهمدت پرداخت کند. این نوع لندتکها در فروشگاههای آنلاین و حضوری کاربرد زیادی دارند.
۲. لندتکهای ارائهدهنده وام خرد
این پلتفرمها وامهای کوچک و کوتاهمدت ارائه میدهند و معمولا برای مخارج فوری یا هزینههای کوچک استفاده میشوند. سرعت پردازش درخواست در این مدل بالاست.
۳. لندتکهای وام مصرفی
در این گروه، وامهای بزرگتر برای خرید کالاهای با ارزش بالاتر، درمان، سفر یا هزینههای شخصی ارائه میشود. دوره بازپرداخت طولانیتر از وامهای خرد است.
۴. لندتکهای ویژه کسبوکارها
این مدل برای تامین سرمایه در گردش، خرید تجهیزات یا مدیریت هزینههای فوری شرکتها طراحی شده است. کسبوکارهای کوچک و متوسط بیشترین استفاده را از این نوع دارند.
۵. پلتفرمهای اعتبارسنجی مستقل
بعضی لندتکها اعتبار مستقیم نمیدهند، بلکه فقط خدمات تحلیل داده و اعتبارسنجی ارائه میکنند تا بانکها یا شرکتها بتوانند تصمیم مالی دقیقتری بگیرند.
۶. لندتکهای همتابههمتا (P2P Lending)
در این مدل، افراد سرمایه گذار اعتبار فراهم میکنند و پلتفرم نقش واسطه ارزیابی و مدیریت بازپرداخت را بر عهده دارد. این شیوه در برخی کشورها رواج زیادی یافته است.
مجوز لندتک
لندتک برای فعالیت رسمی باید زیر نظر یک نهاد مالی دارای مجوز کار کند. اغلب این پلتفرمها خودشان مجوز وامدهی مستقل ندارند و اعتبار مورد نیاز را از بانکها یا موسسات مالی طرف قرارداد تأمین میکنند. به همین دلیل، چارچوب نظارتی همان نهاد بر فعالیت لندتک اعمال میشود. در کنار این همکاری، پلتفرم باید الزامات مربوط به احراز هویت، امنیت داده، حفظ حریم خصوصی و استانداردهای گزارشدهی را رعایت کند تا ارائه خدمات اعتباری مطابق قوانین انجام شود.
ریسک و مقررات لندتک
لندتکها بهدلیل ماهیت اعتباری و استفاده از دادههای مالی، با چند ریسک مهم روبهرو هستند و باید در چارچوب مقررات مشخص فعالیت کنند. مهمترین موارد عبارتاند از:
- ریسک نکول در صورت ناتوانی کاربر در بازپرداخت اقساط
- ریسک خطای اعتبارسنجی بهدلیل تحلیل ناقص دادهها یا اطلاعات نادرست
- ریسک امنیت داده شامل دسترسی غیرمجاز یا سوءاستفاده از اطلاعات مالی کاربران
- ریسک تطبیق با قانون (درصورتیکه پلتفرم استانداردهای نظارتی و الزامات احراز هویت را رعایت نکند)
- ریسک تامین اعتبار در صورت ناپایداری همکاری با بانک یا موسسه مالی
- ریسک شهرت در اثر ضعف پشتیبانی، خطا در محاسبات یا تجربه نامناسب کاربران
چالشهای لندتک
لندتکها برای ارائه خدمات اعتباری با چند مانع اصلی روبهرو هستند. بخشی از این چالشها مربوط به داده و امنیت است و بخش دیگر به قوانین و دسترسی به منابع اعتباری برمیگردد.
- کمبود داده کافی برای اعتبارسنجی دقیق
- پیچیدگی تحلیل رفتار مالی کاربران
- هزینه بالای امنیت اطلاعات
- تغییرات مداوم مقررات
- وابستگی به بانک یا شریک تامین اعتبار
- ریسک نکول کاربران
مزایا لندتک
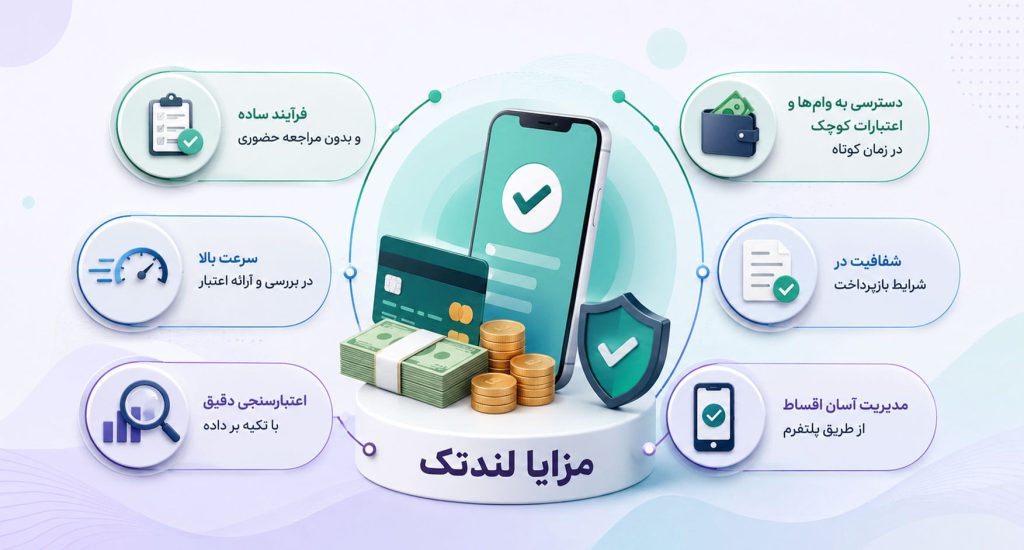
لندتک بهخاطر سرعت و سادگی، روند دریافت اعتبار را برای کاربران و کسبوکارها آسانتر میکند. این مدل وابستگی به مراحل حضوری را کاهش میدهد و امکان دسترسی سریعتر به منابع مالی را فراهم میکند.
- فرآیند ساده و بدون مراجعه حضوری
- سرعت بالا در بررسی و ارائه اعتبار
- اعتبارسنجی دقیق با تکیه بر داده
- دسترسی به وامها و اعتبارات کوچک در زمان کوتاه
- شفافیت در شرایط بازپرداخت
- مدیریت آسان اقساط از طریق پلتفرم
معروفترین شرکتهای لندتکی دنیا
در بازار جهانی، چند شرکت توانستهاند نقش اصلی در گسترش لندتک داشته باشند و مدلهای تازهای از وامدهی آنلاین و خرید اعتباری ارائه کنند. مهمترین آنها عبارتاند از:
- Affirm: پلتفرم مطرح خرید اعتباری در آمریکا که امکان پرداخت اقساطی ساده و سریع را فراهم میکند.
- SoFi: یکی از بزرگترین ارائهدهندگان وام آنلاین با خدمات گسترده در حوزه وام شخصی، دانشجویی و مدیریت مالی.
- LendingClub: از قدیمیترین پلتفرمهای وامدهی آنلاین که وامهای شخصی و کسبوکاری ارائه میدهد.
- Prosper Marketplace: پلتفرم پیشرو در وامدهی همتابههمتا که کاربران در آن نقش سرمایهگذار یا دریافتکننده وام را دارند.
- Funding Circle: سرویس تخصصی وامدهی برای کسبوکارهای کوچک و متوسط، با تمرکز بر تسهیلات تجاری.
جمعبندی
لندتک دسترسی به اعتبار را سریعتر و قابلفهمتر کرده است. کاربر درخواست را آنلاین ثبت میکند، اعتبارسنجی در مدت کوتاه انجام میشود و امکان دریافت وام یا خرید اعتباری بدون مراجعه حضوری فراهم میشود. این مدل برای کسبوکارها و افراد، راهی روشن برای مدیریت هزینههای فوری ایجاد میکند و انتخاب مناسبی در کنار روشهای سنتی تامین مالی بهحساب میآید.
