در بسیاری از کسبوکارها، بهخصوص واحدهای کوچک و متوسط، کمبود نقدینگی مانع اصلی اجرای برنامهها است. در این شرایط، تسهیلات خرد به کسبوکار امکان میدهد با مبالغ کم اما سریع، نیازهای فوری را پوشش دهد. این نوع تسهیلات معمولا با مدارک ساده، دوره بازپرداخت کوتاه و روند بررسی سریع ارائه میشود و برای شرکتهایی کاربرد دارد که میخواهند بدون پیچیدگیهای وامهای بزرگ، جریان مالی خود را مدیریت کنند. اگر به دنبال نمونههای تخصصیتر در این حوزه هستید، صفحه تسهیلات شرکت دانش بنیان مسیرهای بیشتری برای تأمین نقدینگی معرفی کرده است.
تسهیلات یا وام خرد چیست؟
تسهیلات خرد نوعی وام با مبلغ پایین و فرآیند ساده است که برای رفع نیازهای فوری و کوتاهمدت کسبوکارها ارائه میشود. این وام معمولاً به شرکتهای کوچک، واحدهای نوپا و حتی کسبوکارهای خانوادگی کمک میکند هزینههای ضروری مثل خرید مواد اولیه، تامین خدمات پایه، پرداخت دستمزدهای کوتاهمدت یا آمادهسازی خطوط تولید را مدیریت کنند.
برخلاف وامهای بزرگ که مراحل بررسی طولانی دارند، وام خرد با مدارک محدود و سرعت بالاتر پرداخت میشود. هدف اصلی آن ایجاد نقدینگی سریع است. یعنی کسبوکار بتواند بدون توقف فعالیت، چرخه تولید یا ارائه خدمات را ادامه دهد.
در اغلب طرحها، دوره بازپرداخت این نوع تسهیلات کوتاه است و بانک یا صندوق ارائهدهنده، انعطاف بیشتری در بررسی وثیقه، اعتبارسنجی و نحوه مصرف منابع دارد. همین ویژگیها باعث شده تسهیلات خرد به یکی از ابزارهای مهم برای مدیریت هزینههای روزمره، رفع کمبود نقدینگی و پیشبرد فعالیتهای اولیه تبدیل شود.
انواع تسهیلات خرد
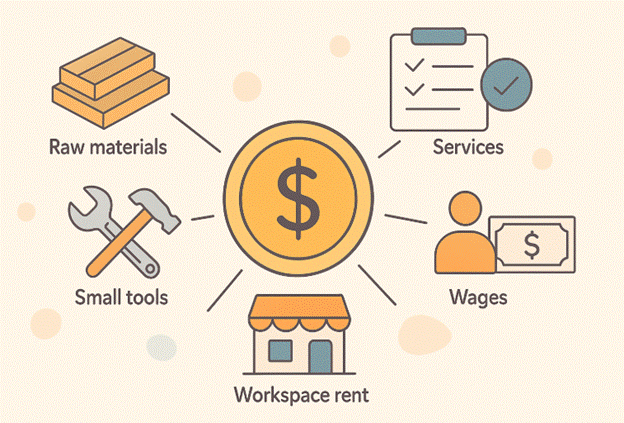
تسهیلات خرد بر اساس هدف، مبلغ و دوره بازپرداخت در چند گروه ارائه میشود. هر نوع از این وامها برای نیاز مشخصی طراحی شده و به کسبوکار کمک میکند بدون فشار مالی، جریان نقدی خود را حفظ کند. مهمترین انواع آن عبارتاند از:
۱. تسهیلات سرمایه در گردش محدود
این نوع وام برای پوشش هزینههای فوری مورد استفاده قرار میگیرد؛ مثل خرید مواد اولیه، پرداخت هزینه حملونقل یا تهیه قطعات کوچک. مبالغ آن معمولاً پایین است و بازپرداخت کوتاهی دارد.
۲. وام خرید تجهیزات سبک
زمانی کاربرد دارد که یک واحد تولیدی یا خدماتی برای تکمیل فعالیت خود به ابزارهای کوچک، دستگاههای کمهزینه یا تجهیزات جانبی نیاز دارد. مبلغ وام پایین اما سرعت پرداخت بالا است و فرآیند بررسی آن ساده انجام میشود. در صورت نیاز به تجهیزات بزرگتر، گزینههای مشابه مانند وام خرید دستگاه صنعتی مناسبتر است.
۳. تسهیلات کوتاهمدت برای شروع تولید
این وام به کسبوکارهایی ارائه میشود که در آستانه آغاز تولید هستند و بخشی از هزینههای اولیه را کم دارند؛ مانند خرید مواد اولیه، آمادهسازی کارگاه یا پرداخت هزینههای آزمایشی. نمونههای مشابه این نوع، در گروه طرحهای تسهیلات قبل از تولید هم دیده میشود.
۴. وامهای حمایتی برای کسبوکارهای نوپا
این وامها برای راهاندازی یا تثبیت فعالیت شرکتهای کوچک در نظر گرفته میشود. مدارک آن ساده است و اغلب با ارزیابی طرح کسبوکار، میزان نیاز مالی و حداقل وثیقه پرداخت میشود.
۵. تسهیلات خرید خدمات و هزینههای ضروری
کسبوکارها گاهی برای پرداخت هزینههایی مانند اجاره فضای کار، تعمیرات جزئی یا دریافت خدمات تخصصی نیاز به مبلغ کم و فوری دارند. این نوع تسهیلات به همین منظور طراحی شده و دسترسی آسانی دارد.
مزایا و محدودیتهای تسهیلات خرد
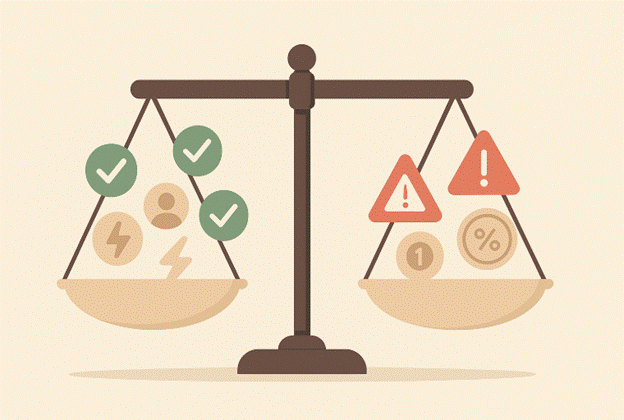
تسهیلات خرد بهعنوان یک ابزار تامین مالی سریع، در بسیاری از کسبوکارهای کوچک و متوسط نقش حمایتی دارد. این نوع وام برای پوشش هزینههای فوری مناسب است و به واحدهایی کمک میکند که به منابع کوچک اما کاربردی نیاز دارند.
مزایا
در این بخش، مزایای اصلی این نوع تسهیلات بهصورت فهرستوار آمده تا نگاه روشنتری به کارکرد آن داشته باشید.
- روند دریافت ساده: مدارک محدود است و بررسی پرونده در زمان کوتاه انجام میشود.
- امکان استفاده برای واحدهای کوچک و نوپا: شرکتهایی که سابقه اعتباری قوی ندارند هم میتوانند از این وام استفاده کنند.
- جذب سریع نقدینگی: مبلغ وام در مدت کوتاه پرداخت میشود تا نیازهای فوری پوشش داده شود.
- مناسب برای هزینههای فوری: برای پرداختهایی مثل خرید مواد اولیه، تعمیرات یا خدمات ضروری کاربرد دارد.
- نیاز کمتر به وثایق سنگین: ضمانتها سادهتر است و معمولاً سفته، چک یا ضمانت شخصی پذیرفته میشود.
محدودیتها
با وجود مزایای بالا، تسهیلات خرد محدودیتهایی هم دارد که تأثیر آن را بر برنامه مالی کسبوکار مشخص میکند.
- مبلغ پایین نسبت به نیازهای بزرگ: این وام نمیتواند نیازهای سرمایهگذاری بزرگ یا خرید تجهیزات گرانقیمت را پوشش دهد.
- دوره بازپرداخت کوتاه: بازپرداخت سریع برای برخی کسبوکارها فشار مالی ایجاد میکند.
- نرخ سود بالاتر در برخی طرحها: در بعضی از مدلها به دلیل مبلغ پایین و سرعت پرداخت، نرخ سود کمی بیشتر است.
- سختگیری بیشتر در تاخیرهای بازپرداخت: تاخیر کوتاهمدت هم ممکن است محدودیت یا هزینه اضافه ایجاد کند.
مراحل دریافت تسهیلات خرد
برای دریافت تسهیلات خرد معمولا یک مسیر مشخص وجود دارد که بانکها، صندوقها و مؤسسات اعتباری از آن پیروی میکنند. این مراحل ساده طراحی شده تا کسبوکار بتواند بدون روندهای پیچیده، نقدینگی مورد نیاز خود را دریافت کند. مراحل اصلی شامل موارد زیر است:
۱. بررسی نیاز مالی
کسبوکار ابتدا باید مبلغ مورد نیاز، دوره مصرف و هدف استفاده از وام را مشخص کند. این مرحله کمک میکند نوع تسهیلات و مبلغ مناسب انتخاب شود.
۲. انتخاب طرح و مراجعه به ارائهدهنده
در این مرحله، شرکت باید بانک یا صندوق ارائهدهنده را انتخاب کرده و از شرایط طرح مورد نظر مطلع شود. نوع وثیقه، سقف پرداخت و مدت بازپرداخت در همین بخش ارزیابی میشود.
۳. تکمیل مدارک و ثبت درخواست
مدارکی مثل شناسه ملی، اطلاعات ثبتی، گردش حساب و برنامه کوتاهمدت مالی ارائه میشود. مدارک در این وامها معمولا محدود است و فرمهای درخواست بهسرعت تکمیل میشود.
۴. اعتبارسنجی و بررسی اولیه
موسسه مالی وضعیت اعتباری، سوابق بانکی و توان بازپرداخت را ارزیابی میکند. این بررسی در تسهیلات خرد سریعتر از وامهای بزرگ انجام میشود.
۵. ارائه وثیقه یا ضمانت
بسته به نوع طرح، ضمانتهای سادهتر مانند سفته، چک یا ضمانت شخصی پذیرفته میشود. معمولا وثایق سنگین برای این وامها درخواست نمیشود.
۶. تصویب و پرداخت
پس از تایید نهایی، مبلغ تسهیلات به حساب معرفیشده واریز میشود تا شرکت بتواند هزینههای فوری خود را مدیریت کند.
شرایط دریافت وام خرد بانکی چیست؟
بانکها برای پرداخت تسهیلات خرد مجموعهای از شرایط پایه را در نظر میگیرند تا ارزیابی توان بازپرداخت بهدقت انجام شود. این شرایط معمولاً سادهتر از وامهای بزرگ است و به کسبوکارهای کوچک و متوسط امکان میدهد بدون فرآیندهای سنگین، منابع لازم را دریافت کنند. مهمترین شرایط شامل موارد زیر است:
- داشتن حساب فعال در بانک مورد نظر
- ارائه مدارک هویتی و اطلاعات ثبتی شرکت
- گردش حساب قابل قبول در چند ماه اخیر
- ارائه برنامه کوتاهمدت مصرف و بازپرداخت
- نداشتن بدهی یا معوقه بانکی
- ارائه وثیقه سبک مثل سفته، چک یا ضمانت شخصی
- تکمیل فرمهای بانک و طیکردن مراحل اعتبارسنجی
جمعبندی
تسهیلات خرد راهکاری سریع برای مدیریت هزینههای فوری و کوتاهمدت است؛ بهویژه برای کسبوکارهایی که به نقدینگی محدود اما فوری نیاز دارند. این نوع تسهیلات با مدارک ساده، دوره بازپرداخت کوتاه و روند بررسی سریع ارائه میشود و به همین دلیل برای واحدهای کوچک، کارگاههای تولیدی و شرکتهای نوپا انتخاب مناسبی است.
اگر در مرحله آغاز فعالیت هستید و بخشی از هزینههای اولیه هنوز تامین نشده، بخش مهمی از نیاز شما در طرحهایی مانند تسهیلات قبل از تولید نیز قابل پوشش است. انتخاب درست نوع تسهیلات و بررسی توان بازپرداخت، کمک میکند کسبوکار بدون فشار مالی و با برنامهریزی روشن پیش برود.
