وقتی منابع مالی محدود باشند، تصمیمگیری درباره اینکه این منابع کجا و چطور خرج شوند به چیزی فراتر از حدس و تجربه نیاز دارد. بودجه ریزی دقیقاً برای همین طراحی شده؛ فرایندی ساختیافته برای پیشبینی درآمدها، برآورد هزینهها و تعیین اولویتها در چارچوب اهداف مشخص. این ابزار به مدیران، کارآفرینان و نهادهای حرفهای کمک میکند تا کنترل بیشتری بر تصمیمهای مالی داشته باشند و با کمترین انحراف، به نتایج مطلوب برسند.
در مسیرهایی مثل تامین مالی جمعی یا سرمایهگذاریهای مشارکتی، بدون بودجه ریزی منسجم، حتی بهترین منابع جذبشده هم ممکن است به هدر بروند. در این مقاله، بودجه ریزی را از پایه تعریف میکنیم، تفاوت آن را با بودجهبندی بررسی میکنیم، مراحل اجرای آن را شرح میدهیم، انواع رویکردهای بودجه ریزی را معرفی میکنیم و در نهایت به مزایا و محدودیتهای آن میپردازیم.
بودجه ریزی چیست؟
بودجه ریزی به فرایند برنامهریزی و تخصیص منابع مالی برای تحقق اهداف مشخص در یک بازه زمانی معین گفته میشود. این فرایند به ما امکان میدهد تا درآمدها، هزینهها، نیازها و اولویتها را با دقت بررسی و مدیریت کنیم. در واقع، بودجه ریزی ابزاری است برای تصمیمگیری منطقی در شرایطی که منابع محدودند و باید بین گزینههای مختلف انتخاب شود. این کار بهویژه در سازمانها و کسبوکارهایی که با محدودیت منابع، اهداف رقابتی و ریسکهای مالی روبهرو هستند، نقش حیاتی دارد.
برای مثال، نهادهایی که از ابزارهایی مثل سرمایه گذاری خطرپذیر شرکتی بهره میبرند، بهخوبی میدانند که بدون برنامهریزی مالی دقیق و هدفمند، تخصیص منابع میتواند ناپایدار، پراکنده و حتی زیانآور باشد. بودجه ریزی در این فضا، شفافیت مالی ایجاد میکند و امکان پایش مستمر عملکرد را فراهم میآورد.
بودجه ریزی چه تفاوتی با بودجهبندی دارد؟
هرچند این دو اصطلاح در نگاه اول مشابه به نظر میرسند، اما از نظر ماهیت و کاربرد، تفاوتهای مهمی با هم دارند. بودجه ریزی یک فرآیند جامع است که شامل تحلیل وضعیت مالی، پیشبینی درآمد، برآورد هزینه، اولویتبندی اهداف و تخصیص منابع میشود. در مقابل، بودجهبندی صرفاً مرحلهای از بودجه ریزی است که در آن اعداد و ارقام مربوط به هزینهها و درآمدها تنظیم و ثبت میشوند.
میتوان گفت بودجه ریزی، نگاه کلان و راهبردی به منابع دارد و بیشتر به تصمیمسازی کمک میکند، در حالی که بودجهبندی خروجی عددی این تصمیمات است. بهعبارت دیگر، اگر بودجه ریزی ستون فقرات مدیریت مالی است، بودجهبندی ابزار اجرایی آن محسوب میشود.
روش بودجه ریزی در ایران
سیستم بودجه ریزی در ایران عمدتاً مبتنی بر رویکرد افزایشی است؛ به این معنا که مبنای تدوین بودجه هر سال، بودجه سال گذشته قرار میگیرد و با اعمال درصدی افزایش یا کاهش، بودجه جدید تنظیم میشود. در این روش، فرض بر آن است که ساختار کلی هزینهها و فعالیتها نسبت به گذشته تغییر چشمگیری نداشته و نیازی به بازنگری اساسی وجود ندارد.
با این حال، طی سالهای اخیر تلاشهایی برای حرکت به سمت بودجه ریزی مبتنی بر عملکرد انجام شده است؛ مدلی که در آن، اعتبارات بر پایه خروجیها، نتایج و میزان تحقق اهداف اختصاص مییابد. این رویکرد بهویژه در حوزههای دولتی و عمومی میتواند زمینهساز ارتقای بهرهوری و شفافیت مالی باشد. با این وجود، نبود زیرساختهای اطلاعاتی جامع، ضعف در ارزیابی عملکرد، و مقاومت ساختارهای سنتی باعث شده اجرای کامل این مدل با چالشهایی جدی مواجه باشد.
در حال حاضر، مدل رایج بودجه ریزی در کشور، ترکیبی ناقص از الگوی سنتی افزایشی و تلاشهای پراکنده برای پیادهسازی بودجه ریزی عملکردمحور است. بهنظر میرسد برای استقرار یک سیستم مدرن، نیاز به اصلاحات بنیادین در ساختار اداری، نظام ارزیابی و بسترهای نرمافزاری و دادهای وجود دارد.
مراحل فرآیند بودجه ریزی
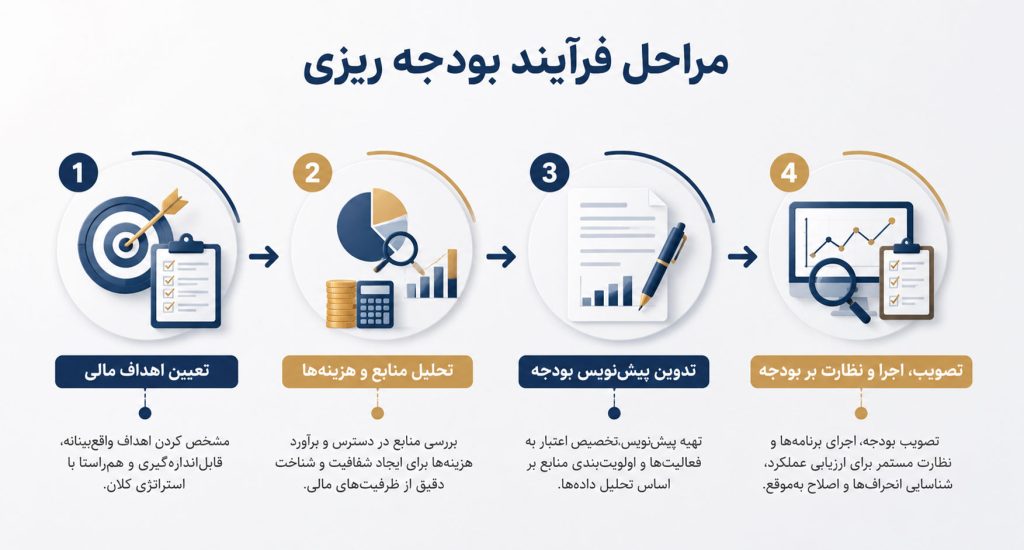
فرآیند بودجه ریزی یک مسیر گامبهگام است که از تعیین اهداف مالی آغاز میشود و تا اجرای نهایی و نظارت ادامه مییابد. اجرای منظم و هدفمند این مراحل، ضامن انسجام مالی و بهرهوری سازمان است.
تعیین اهداف مالی
نخستین گام در بودجه ریزی، مشخصکردن اهدافی است که سازمان یا فرد قصد دارد از نظر مالی به آنها دست یابد. این اهداف باید واقعبینانه، قابلاندازهگیری و همراستا با استراتژی کلان باشند. در سازمانها، این مرحله با مشارکت مدیران ارشد، مالی و عملیاتی انجام میشود تا بودجه در راستای چشمانداز کل مجموعه قرار گیرد.
تحلیل منابع و هزینهها
در این مرحله، تمام منابع در دسترس (اعم از درآمدها، سرمایه، کمکها و تسهیلات) بررسی میشود. در کنار آن، هزینههای ثابت، متغیر، جاری و سرمایهای نیز برآورد میشوند. هدف این تحلیل، ایجاد شفافیت و شناخت دقیق از ظرفیتهای مالی است. در پروژههایی که بر پایه هم سرمایه گذاری شکل میگیرند، این تحلیل از اهمیت بیشتری برخوردار است؛ چرا که هماهنگی منابع داخلی و خارجی نقش کلیدی در تحقق برنامهها دارد.تدوین پیشنویس بودجه
با داشتن اطلاعات کامل از اهداف و منابع، پیشنویس اولیه بودجه تهیه میشود. در این سند، به هر فعالیت یا بخش، اعتبارات مشخص اختصاص داده میشود و بر اساس اولویتبندی، منابع بین واحدها یا پروژهها تقسیم میشود. این مرحله باید با دقت و بر پایه تحلیل داده انجام شود تا هم از اتلاف منابع جلوگیری شود و هم انعطاف لازم برای شرایط غیرمنتظره در نظر گرفته شود.
تصویب، اجرا و نظارت بر بودجه
پس از نهاییسازی پیشنویس، بودجه برای تصویب به سطح مدیریتی بالاتر ارائه میشود. پس از تصویب، مرحله اجرا آغاز میشود و بر اساس برنامه تدوینشده، منابع تخصیص مییابند. اما نکته کلیدی، نظارت مستمر بر اجرای بودجه است. مقایسه عملکرد واقعی با بودجه مصوب، ارزیابی انحرافها و اصلاحات بهموقع از جمله اقداماتی است که باید در این مرحله انجام شود.
عوامل مؤثر بر موفقیت بودجه ریزی
موفقیت بودجه ریزی فقط به تدوین یک سند مالی خلاصه نمیشود. عوامل متعددی در اجرای مؤثر آن نقش دارند که غفلت از هرکدام میتواند باعث انحراف از اهداف و کاهش بهرهوری منابع شود.
مشارکت ذینفعان
درگیر بودن افراد کلیدی سازمان در فرآیند بودجه ریزی، یکی از عوامل اساسی در موفقیت آن است. زمانیکه مدیران میانی، مسئولان واحدها و حتی کارشناسان در تدوین و بازبینی بودجه نقش داشته باشند، نهتنها اطلاعات دقیقتری وارد فرایند میشود، بلکه حس مالکیت و تعهد نسبت به اجرای بودجه نیز افزایش مییابد. این مشارکت، بهویژه در سازمانهای پروژهمحور، ضامن واقعبینی و اجرای مؤثر خواهد بود.
داشتن دادههای دقیق و بهروز
هیچ بودجهای بدون اطلاعات صحیح و جامع نمیتواند واقعگرایانه باشد. وجود دادههای مالی، عملیاتی و آماری بهروز، پایه تحلیل منابع و هزینهها را تشکیل میدهد. استفاده از دادههای ناقص یا قدیمی، باعث برآوردهای اشتباه، پیشبینیهای غیرواقعی و در نهایت شکست در اجرای بودجه خواهد شد. دسترسی به سامانههای اطلاعاتی منسجم در این زمینه حیاتی است.
انعطافپذیری در مواجهه با تغییرات
هیچ بودجهای را نمیتوان برای تمام شرایط قطعی دانست. تحولات اقتصادی، تغییر سیاستهای کلان، نوسانات ارزی، یا حتی تغییرات در تقاضای بازار میتواند نیاز به بازنگری در بودجه را ایجاد کند. یک سیستم موفق بودجه ریزی، باید امکان اصلاح و واکنش سریع به تغییر شرایط را داشته باشد. در غیر این صورت، منابع ممکن است در مسیر نادرست مصرف شوند یا پروژهها با تأخیر و زیان مواجه شوند.
انواع بودجه ریزی
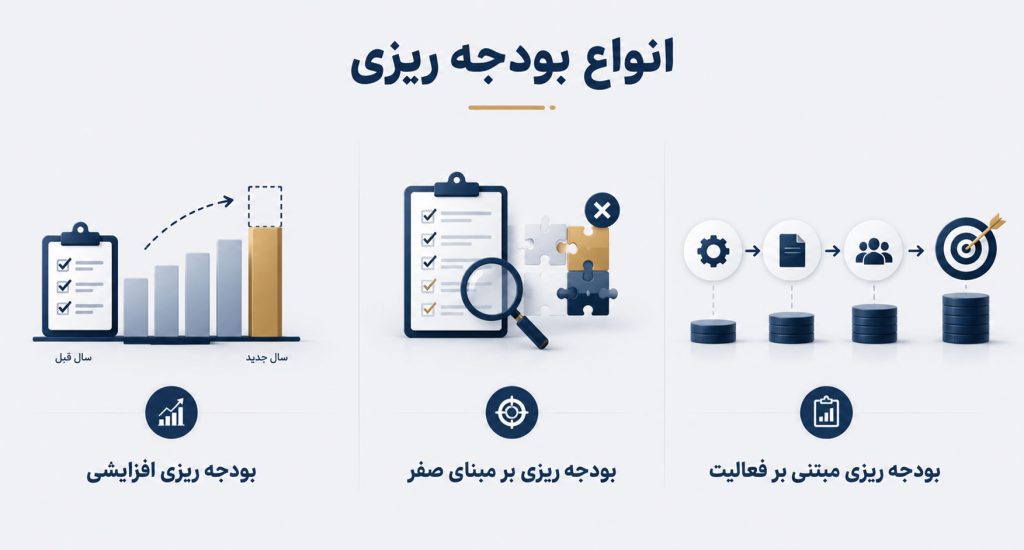
روشهای بودجه ریزی بسته به نوع سازمان، اهداف مالی، سطح منابع و ساختار تصمیمگیری متفاوتاند. در این بخش سه مدل رایج و پرکاربرد بررسی میشود که هرکدام مزایا و محدودیتهای خاص خود را دارند.
بودجه ریزی افزایشی
در این روش، مبنای تدوین بودجه سال جدید، بودجه سال قبل است و صرفاً با اعمال افزایش یا کاهش در برخی ردیفها، بودجه تنظیم میشود. سازمانهای دولتی و بزرگ معمولاً از این مدل استفاده میکنند، چرا که ساده، سریع و کمهزینه است. با این حال، بودجه ریزی افزایشی به دلیل تکرار ساختارهای قبلی و عدم بازنگری اساسی، ممکن است ناکارآمدیها و هزینههای غیرضروری را بهصورت مزمن حفظ کند.
بودجه ریزی بر مبنای صفر
در این روش، هر هزینه باید از ابتدا و بدون وابستگی به بودجههای پیشین، توجیه شود. یعنی هیچکدام از ردیفهای بودجه بهصورت پیشفرض پذیرفته نمیشوند و همه چیز باید بر پایه ضرورت، اولویت و کارایی ارزیابی شود. این مدل به سازمانها کمک میکند هزینههای اضافی را شناسایی و حذف کنند، اما نیازمند زمان، نیروی تحلیلگر و منابع اطلاعاتی قوی است و برای همه نهادها عملیاتی نیست.
بودجه ریزی مبتنی بر فعالیت
در بودجه ریزی مبتنی بر فعالیت، تمرکز بر فعالیتها و خروجیهای سازمانی است. هزینهها بر اساس واحدهای عملیاتی، پروژهها یا خدمات مشخص تقسیم میشوند. این مدل به سازمان کمک میکند تا رابطه مستقیمی بین هزینهها و نتایج برقرار کند. در نهادهایی که عملکردمحور هستند، این روش باعث شفافیت بیشتر و تصمیمگیری اثربخشتر میشود، بهویژه زمانی که بودجه در قالب پروژه یا قرارداد اجرایی تخصیص داده میشود.
مزایا و محدودیتهای بودجه ریزی
بودجه ریزی، زمانی اثربخش خواهد بود که با درک واقعبینانهای از تواناییها و محدودیتهای آن همراه باشد. این ابزار مدیریتی، در کنار مزایای مهمی که برای کنترل منابع و تصمیمگیری ایجاد میکند، چالشها و نقاط ضعفی هم دارد که باید در اجرای آن مدنظر قرار گیرد.
مزایا:
- شفافیت مالی: ایجاد تصویر دقیقتری از وضعیت منابع و مصارف
- کنترل هزینهها: جلوگیری از هزینههای خارج از برنامه
- تصمیمگیری هدفمند: تخصیص منابع بر اساس اولویتها و تحلیل واقعی
- ارزیابی عملکرد: مقایسه پیشبینیها با نتایج واقعی
- همراستایی با اهداف: پیوند مستقیم بودجه با استراتژیها و برنامههای کلان
محدودیتها:
- اتکا به پیشبینی: آسیبپذیری در برابر تغییرات ناگهانی اقتصادی یا سیاسی
- زمانبر بودن تدوین: نیاز به فرآیندهای تحلیلی و منابع انسانی خبره
- وابستگی به دادههای دقیق: کاهش دقت در صورت نبود اطلاعات بهروز و جامع
- مقاومت سازمانی: چالش در پذیرش تغییر ساختار هزینهها یا منابع
- پیچیدگی اجرای مدلهای نوین: دشواری در پیادهسازی روشهای پیشرفته در بسترهای سنتی
جمعبندی
بودجه ریزی یک ابزار مالی نیست و البته روشی ساختاریافته برای تصمیمگیری هدفمند و تخصیص هوشمندانه منابع در شرایط محدودیت است. این فرآیند به سازمانها، نهادهای نوآور و کسبوکارها کمک میکند تا با شفافیت بیشتر، هزینهها را مدیریت کنند، اولویتها را مشخص سازند و عملکرد مالی خود را ارزیابی کنند.
با وجود مزایای متعدد، اجرای موفق بودجه ریزی نیازمند دادههای دقیق، مشارکت فعال ذینفعان و انعطافپذیری در برابر تغییرات است. انتخاب روش مناسب، درک محدودیتها و بهکارگیری ابزارهای پشتیبان میتواند اثربخشی این فرآیند را بهطور قابلتوجهی افزایش دهد.
