نسبت مالکانه یکی از شاخصهایی است که به شکل ساده نشان میدهد چه مقدار از داراییهای یک شرکت با سرمایه مالکان تأمین شده و چه مقدار آن از محل بدهی بهوجود آمده است. این معیار نقطه شروع مناسبی برای بررسی استحکام مالی، سطح ریسک و توان واقعی شرکت در مدیریت منابع است. زمانی که تحلیلگر ساختار سرمایه یک مجموعه را بررسی میکند، نسبت مالکانه اولین عددی است که وضعیت وابستگی شرکت به بدهی و قدرت اتکای آن به سرمایه داخلی را مشخص میکند. اگر به دنبال شناخت سایر ابزارهای مالی هستید، مطالعه مقاله تامین مالی جمعی چیست نیز تصویر کاملتری از روشهای جذب سرمایه ارائه میدهد.
نسبت مالکانه چیست؟
نسبت مالکانه نشان میدهد چه بخشی از داراییهای شرکت از محل حقوق صاحبان سهام تامین شده است. این نسبت با مقایسه سرمایه مالکان و کل داراییها، تصویری روشن از تکیه شرکت بر منابع داخلی ارائه میدهد. هرچه نسبت مالکانه بالاتر باشد، سهم سرمایه مالکان از ساختار مالی بیشتر است و شرکت وابستگی کمتری به بدهی دارد. این شاخص برای تحلیلگران، مبنایی ساده و دقیق برای ارزیابی پایداری مالی و سنجش میزان ریسک محسوب میشود.
اهمیت نسبت مالکانه در تحلیل مالی
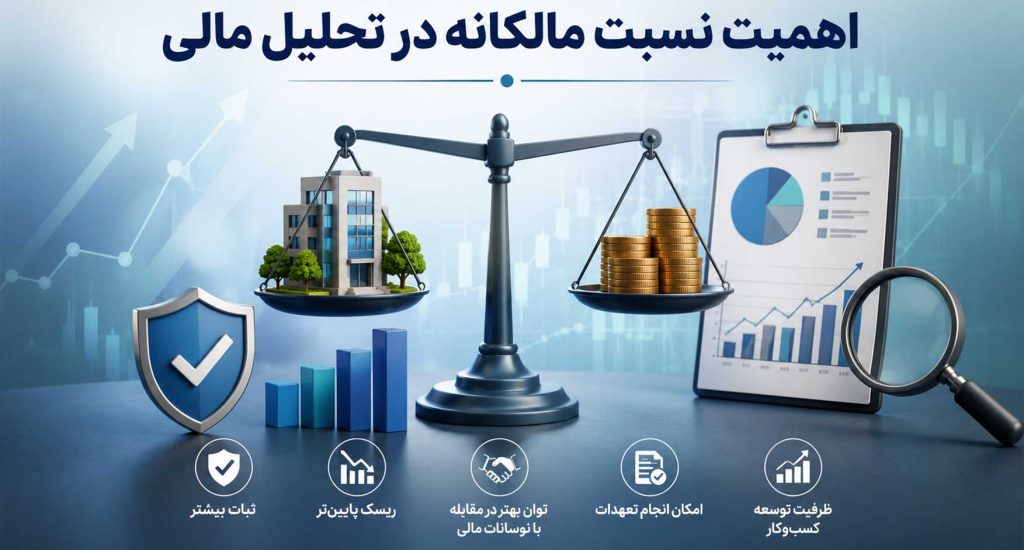
نسبت مالکانه در تحلیل مالی بهعنوان معیاری برای سنجش سلامت ساختار سرمایه استفاده میشود. با بررسی این نسبت میتوان تشخیص داد شرکت تا چه حد بر منابع داخلی تکیه دارد و چه میزان از فعالیتها با بدهی پوشش داده شده است. نسبت مالکانه بالاتر معمولاً به معنی ثبات بیشتر، ریسک پایینتر و توان بهتر در مقابله با نوسانات مالی است. تحلیلگران با مشاهده این عدد، میزان استحکام سرمایه، امکان انجام تعهدات و ظرفیت توسعه کسبوکار را دقیقتر ارزیابی میکنند. این شاخص همچنین در مقایسه شرکتها یا بررسی تغییرات دورهای عملکرد مالی نقش مهمی دارد.
نسبت مالکانه و مدیریت ریسک
نسبت مالکانه در مدیریت ریسک بهعنوان شاخصی برای سنجش میزان آسیبپذیری شرکت در برابر بحرانهای مالی به کار میرود. زمانی که سهم حقوق صاحبان سهام از کل داراییها بالا باشد، شرکت وابستگی کمتری به بدهی دارد و فشار سرمایهگذاران یا وامدهندگان کمتر میشود. در چنین شرایطی، نوسانات بازار، افزایش هزینههای مالی یا کاهش جریان نقد، اثر محدودتری بر عملکرد شرکت دارد. کاهش این نسبت نشان میدهد بخش بزرگتری از داراییها با بدهی تأمین شده و احتمال فشار در بازپرداخت تعهدات بیشتر است. به همین دلیل مدیران هنگام تدوین برنامههای تامین سرمایه و کنترل ریسک، سطح نسبت مالکانه را بهطور مستمر زیرنظر میگیرند.
تاثیر نسبت مالکانه در تصمیمگیریهای مالی
نسبت مالکانه در تصمیمگیریهای مالی به مدیران کمک میکند میزان اتکای شرکت به بدهی و توان واقعی آن در اجرای برنامههای جدید را بسنجند. وقتی این نسبت بالا باشد، شرکت فضای بیشتری برای توسعه، دریافت تسهیلات یا ورود به پروژههای سرمایهگذاری دارد، زیرا ساختار مالی آن پایدارتر ارزیابی میشود. در مقابل، نسبت مالکانه پایین نشان میدهد که بخش زیادی از داراییها با بدهی تأمین شده و هر تصمیم تازه باید با احتیاط بیشتری بررسی شود. این شاخص مبنای اصلی برای تعیین سیاستهای تامین مالی، کنترل هزینههای مالی و انتخاب منابع سرمایهگذاری بهینه است.
فرمول نسبت مالکانه
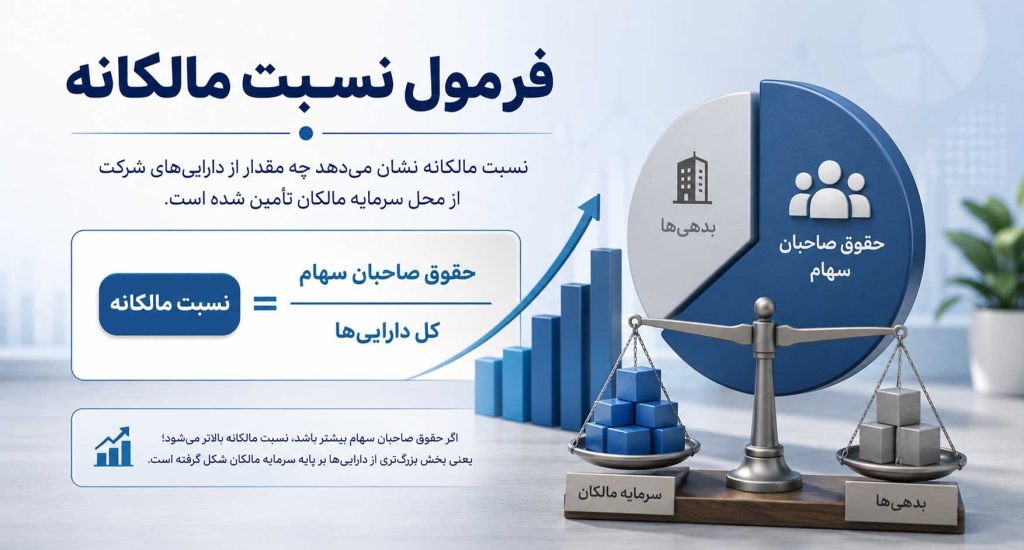
فرمول نسبت مالکانه همیشه از یک ساختار ساده تشکیل میشود. این نسبت نشان میدهد چه مقدار از داراییهای یک شرکت از محل سرمایه مالکان تامین شده است. برای محاسبه، کافی است حقوق صاحبان سهام را بر کل داراییها تقسیم کنید:
نسبت مالکانه = حقوق صاحبان سهام ÷ کل داراییها
اگر حقوق صاحبان سهام بیشتر باشد، نسبت مالکانه بالاتر میشود و یعنی بخش بزرگتری از داراییها بر پایه سرمایه مالکان شکل گرفته است. این عدد معمولاً بهصورت درصد هم بیان میشود تا تحلیل آن سادهتر باشد.
ترکیب نسبت مالکانه با سایر نسبتهای مالی
نسبت مالکانه زمانی تصویر دقیقتری ارائه میدهد که در کنار مجموعهای از نسبتهای مالی بررسی شود. این ترکیب به تحلیلگر نشان میدهد ساختار سرمایه، توان بازپرداخت تعهدات و میزان ریسک شرکت در چه وضعیتی قرار دارد. در بسیاری از گزارشهای مالی، نسبت مالکانه همراه با نسبت بدهی، نسبت اهرمی و نسبت نقدشوندگی ارزیابی میشود تا وابستگی شرکت به منابع خارجی و سطح پایداری سرمایه مشخص شود. مقایسه این شاخصها بهصورت همزمان کمک میکند تشخیص دهیم آیا افزایش بدهی قابل مدیریت است یا شرکت نیاز به تقویت حقوق صاحبان سهام دارد.
کاربرد مهم دیگر این ترکیب، تشخیص روندهای چند دورهای است. وقتی نسبت مالکانه بالا میرود اما نسبت بدهی ثابت میماند، میتوان نتیجه گرفت شرکت از طریق انباشتهکردن سود یا تقویت سرمایه داخلی در حال بهبود ساختار مالی است. برعکس، کاهش این نسبت در کنار رشد بدهیها هشدار میدهد که بخش بیشتری از داراییها با وام تأمین شده و سطح ریسک افزایش یافته است. این ارزیابی همزمان پایه تصمیمگیری برای اصلاح ساختار سرمایه و مدیریت ریسک در دورههای مختلف است.
نسبت مالکانه در تحلیلهای مقایسهای و صنعت
نسبت مالکانه زمانی معنا پیدا میکند که در کنار عملکرد شرکتهای مشابه و میانگین صنعت سنجیده شود. در این مقایسه، مشخص میشود سهم سرمایه مالکان از داراییها در چه سطحی قرار دارد و آیا شرکت ساختار سرمایهای قویتر یا ضعیفتر از رقبای خود دارد. اگر میانگین صنعت وابستگی بیشتری به بدهی داشته باشد، نسبت مالکانه بالاتر نشاندهنده ثبات و ظرفیت بهتر برای جذب سرمایه است. برعکس، زمانی که این نسبت پایینتر از متوسط صنعت باشد، امکان دارد شرکت در معرض ریسک بیشتر یا فشار مالی قرار گیرد.
در تحلیلهای دورهای نیز بررسی این نسبت در کنار شرکتهای فعال در همان حوزه، تغییرات ساختار سرمایه را روشنتر میکند. برای نمونه، اگر رقبا با حفظ نسبت مالکانه ثابت رشد کردهاند اما یک شرکت کاهش چشمگیری در این شاخص دارد، میتوان نتیجه گرفت روش تأمین مالی آن بیش از حد به بدهی متکی بوده است. چنین مقایسهای به تحلیلگران کمک میکند جایگاه شرکت در صنعت، سطح پایداری آن و میزان توانایی در رقابت بلندمدت را با دقت بیشتری ارزیابی کنند.
نقش نسبت مالکانه در بهبود اعتبار مالی شرکت
نسبت مالکانه یکی از معیارهای کلیدی برای ارزیابی اعتبار مالی شرکت است. بانکها، سرمایهگذاران و نهادهای اعتبارسنجی با بررسی این نسبت تشخیص میدهند چه مقدار از داراییهای شرکت بر پایه سرمایه داخلی شکل گرفته و میزان اتکای آن به بدهی چقدر است. وقتی نسبت مالکانه بالا باشد، ساختار سرمایه پایدارتر ارزیابی میشود و شرکت برای دریافت تسهیلات، جذب سرمایه یا ورود به پروژههای بزرگ شانس بیشتری دارد. این وضعیت نشان میدهد شرکت توان کافی برای انجام تعهدات مالی دارد و در برابر نوسانات بازار مقاومتر است.
در مقابل، نسبت مالکانه پایین ممکن است نشان دهد بخش بزرگی از داراییها با بدهی تأمین شده و ریسک نکول در بازپرداخت تعهدات افزایش مییابد. در چنین شرایطی، ارائه ضمانت، وثیقه یا قراردادهای حمایتی نقش تعیینکنندهتری پیدا میکند. برای آشنایی با سازوکار ابزارهای تضمین در این فرآیند، مطالعه مطلب انواع ضمانتنامه تعهدپرداخت میتواند اطلاعات تکمیلی بیشتری ارائه دهد.
چگونگی افزایش نسبت مالکانه
افزایش نسبت مالکانه یعنی تقویت سهم سرمایه مالکان در ساختار مالی شرکت. این کار معمولاً با کاهش بدهیها یا افزایش حقوق صاحبان سهام انجام میشود و به شرکت کمک میکند پایداری بیشتری در دورههای نوسان مالی داشته باشد. نخستین راه، کاهش تدریجی بدهیهای کوتاهمدت و بلندمدت است. زمانی که تعهدات مالی سبکتر شود، نسبت میان سرمایه و داراییها بهبود پیدا میکند و فشار هزینههای مالی کمتر میشود.
روش مهم دیگر، تقویت حقوق صاحبان سهام از طریق افزایش سرمایه یا نگهداشت سود انباشته است. شرکتهایی که بخش بیشتری از سود خود را بهجای توزیع میان سهامداران در داخل مجموعه حفظ میکنند، پایه سرمایهای محکمتری ایجاد میکنند و نسبت مالکانه بالاتر میرود. در برخی موارد، جذب شرکای جدید یا انتشار سهام نیز میتواند ساختار سرمایه را تقویت کند. مجموعه این اقدامها با هدف کاهش وابستگی به بدهی و ایجاد توازن سالم میان منابع داخلی و خارجی انجام میشود تا شرکت بتواند در تحلیلهای مالی عملکرد باثباتتری نشان دهد.
نسبت مالکانه در مقایسه با نسبت بدهی — چطور به هم مرتبطاند؟
نسبت مالکانه و نسبت بدهی دو شاخص مکمل هستند که تصویر مشترکی از ساختار سرمایه شرکت ارائه میدهند. نسبت مالکانه نشان میدهد چه مقدار از داراییها با سرمایه مالکان تأمین شده و نسبت بدهی بیان میکند چه بخشی بر پایه تعهدات مالی شکل گرفته است. وقتی نسبت یکی افزایش یابد، معمولا دیگری کاهش پیدا میکند، چون مجموع سرمایه داخلی و بدهیها پایه اصلی تأمین مالی را تشکیل میدهد.
اگر نسبت بدهی بالا باشد، یعنی بخش بزرگی از داراییها با وام و تعهدات خارجی تامین شده و ریسک مالی شرکت بیشتر است. در چنین وضعیتی نسبت مالکانه معمولا پایینتر قرار میگیرد و نشان میدهد اتکای شرکت به منابع داخلی کمتر بوده است. برعکس، زمانی که شرکت از سود انباشته، سرمایهگذاری سهامداران یا افزایش سرمایه استفاده میکند، سهم حقوق صاحبان سهام بالا میرود و نسبت مالکانه تقویت میشود. بررسی این دو شاخص در کنار هم به تحلیلگران کمک میکند میزان پایداری ساختار سرمایه، توان بازپرداخت بدهیها و سطح ریسک شرکت را دقیقتر ارزیابی کنند.
راههای افزایش نسبت مالکانه
برای تقویت نسبت مالکانه، مجموعهای از اقدامهای مستقیم و غیرمستقیم بهکار گرفته میشود. این اقدامها باعث افزایش سهم سرمایه مالکان یا کاهش بدهیها میشود و در نهایت ساختار سرمایه شرکت را پایدارتر میکند.
- کاهش بدهیهای کوتاهمدت و بلندمدت
- افزایش سرمایه از محل آورده نقدی
- تقویت سود انباشته
- انتشار سهام جدید
- ورود شریک یا سرمایهگذار تازه
- اصلاح ساختار بدهیها
- کاهش هزینههای مالی
- رشد داراییهای مولد
جمعبندی
نسبت مالکانه شاخصی است که نشان میدهد ساختار مالی شرکت تا چه حد بر پایه سرمایه مالکان بنا شده است. این نسبت در تحلیلهای مالی، مدیریت ریسک و ارزیابی توان بازپرداخت تعهدات جایگاه مهمی دارد و یک عدد ساده را به معیار قابل اعتماد برای سنجش ثبات مالی تبدیل میکند. نسبت مالکانه بالا معمولاً نشانه اتکای بیشتر به منابع داخلی، فشار کمتر بدهی و ظرفیت بالاتر برای جذب سرمایه و دریافت تسهیلات است. در مقابل، کاهش این نسبت میتواند زنگ خطری درباره وابستگی زیاد به بدهی و افزایش ریسک باشد.
مدیران و تحلیلگران با بررسی این نسبت در کنار شاخصهایی مانند نسبت بدهی، نقدشوندگی و روند سودآوری، تصویری دقیق از وضعیت مالی شرکت به دست میآورند و تصمیمهای استراتژیک را با آگاهی بیشتری اتخاذ میکنند. برای مجموعههایی که به دنبال توسعه فعالیت یا ورود به حوزههای نوآورانه هستند، توجه به این شاخص و بهبود آن اهمیت بیشتری پیدا میکند. اگر قصد دارید ساختار مالی شرکت خود را بهشکل اصولیتر تنظیم کنید، استفاده از خدمات مشاوره ثبت شرکت دانشبنیان میتواند مسیر روشنتری برای برنامهریزی و رشد ارائه دهد.
