منظور از دریافت تسهیلات و اعتبار خرید bnpl چیست؟
سرویس BNPL یا «الان بخر، بعدا پرداخت کن» یک شیوه نوین برای دریافت اعتبار فوری است که به کاربران اجازه میدهد بدون پرداخت اولیه، خرید خود را انجام دهند و مبلغ را در چند قسط کوتاهمدت بازپرداخت کنند. بسیاری از کاربران هنگام بررسی گزینههای مالی، روشهایی مانند تامین مالی جمعی یا سرمایه گذاری جمعی را هم مرور میکنند، اما موضوع اصلی در این روش، سادگی و سرعت دریافت تسهیلات BNPL است.
برای کسبوکارهای کوچک و شرکتهای نوآور نیز BNPL راهی کارآمد برای مدیریت نقدینگی محسوب میشود؛ زیرا بهجای پرداخت کامل هزینه در لحظه خرید، امکان بازپرداخت مرحلهای را فراهم میکند. همین ویژگی باعث شده استفاده از دریافت تسهیلات BNPL در سالهای اخیر رشد قابلتوجهی پیدا کند.
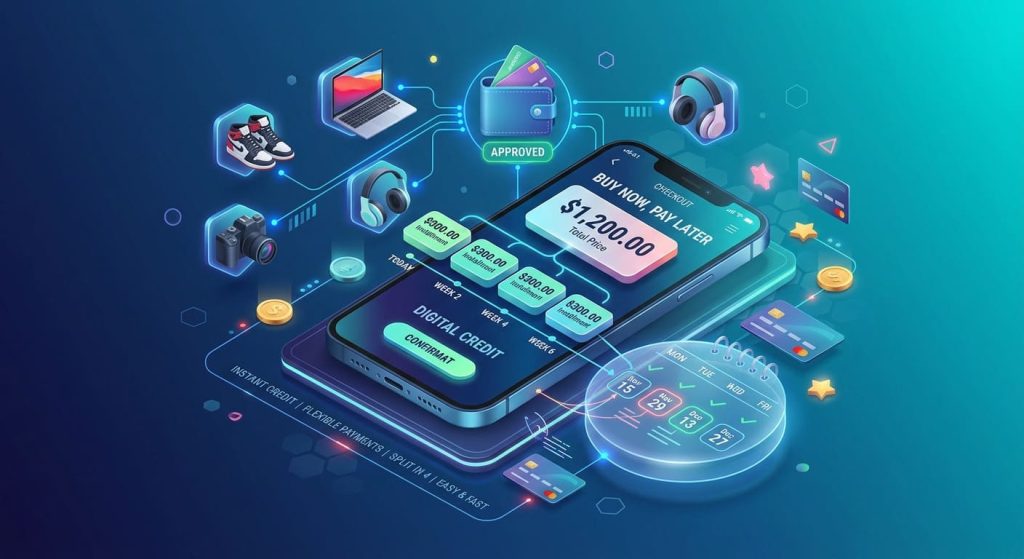
تعریف تسهیلات و اعتبار خرید BNPL
سرویس BNPL که مخفف عبارت Buy Now, Pay Later و بهمعنی «الان بخر، بعدا پرداخت کن» است، نوعی شیوه تأمین اعتبار فوری محسوب میشود. در این روش، خریدار میتواند کالا یا خدمت مورد نیاز خود را بدون پرداخت اولیه دریافت کند و مبلغ آن را در چند قسط کوتاهمدت بازپرداخت کند. استفاده از این شیوه ساده است و معمولاً تنها با اطلاعات پایه هویتی فعال میشود. بسیاری از افراد بهجای مراجعه به بانک، از دریافت تسهیلات BNPL استفاده میکنند؛ زیرا بدون ضامن و وثیقه ارائه میشود و سرعت دسترسی به اعتبار نیز بیشتر است.
این اعتبار بیشتر برای خرید کالاهای مصرفی، تجهیزات سبک و خدمات روزمره کاربرد دارد و بهدلیل فرآیند اعتبارسنجی ساده، برای طیف وسیعی از کاربران قابل استفاده است. همین ویژگیها باعث شده BNPL به روشی محبوب برای مدیریت نقدینگی کوتاهمدت تبدیل شود.
تفاوت تسهیلات بانکی با اعتبار خرید BNPL
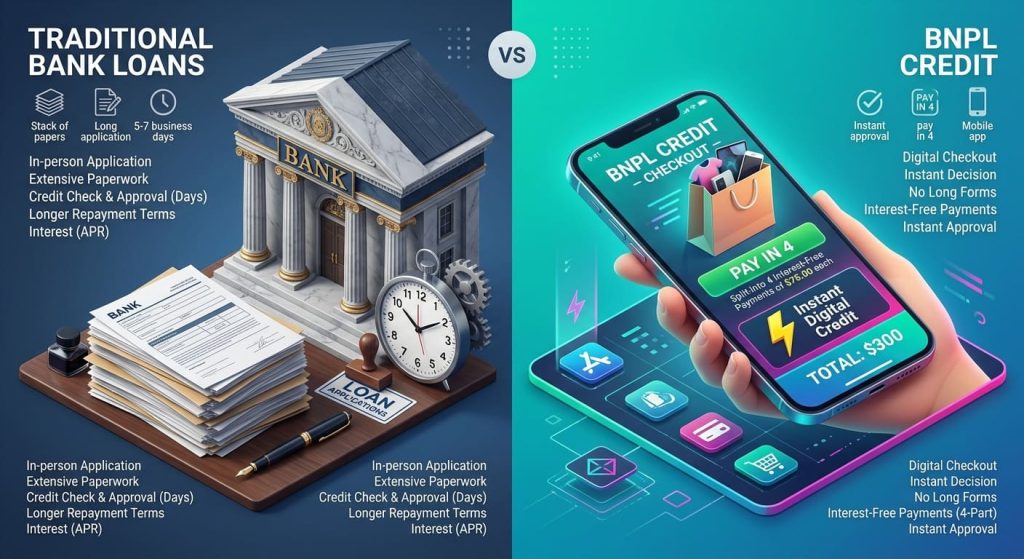
اصلیترین تفاوت میان تسهیلات بانکی و اعتبار خرید BNPL در شرایط و الزامات دریافت آنهاست. تسهیلات بانکی معمولاً نیازمند ارائه ضامن، مدارک مالی، درآمد ثابت و طیکردن فرآیندهای طولانی اعتبارسنجی هستند. این در حالی است که BNPL با یک ثبتنام ساده فعال میشود و برای استفاده از آن نیازی به ضامن یا وثیقه وجود ندارد. به بیان دیگر، بانکها برای اعطای وام به پشتوانههای مالی تکیه میکنند، اما ارائهدهندگان BNPL بیشتر بر سابقه خرید، رفتار بازپرداخت و سطح ریسک کوتاهمدت کاربران تمرکز دارند.
از نظر کاربرد نیز تفاوتهایی وجود دارد. وامهای بانکی معمولاً برای اهداف بزرگتر مانند خرید تجهیزات سنگین، سرمایهگذاری یا توسعه کسبوکار استفاده میشوند، اما دریافت تسهیلات BNPL بیشتر برای خریدهای روزمره، تجهیزات سبک، خدمات آنلاین و پرداختهای کوچک طراحی شده است. همین تفاوت باعث شده BNPL به ابزاری سریع و قابل دسترس برای پوشش هزینههای فوری تبدیل شود، در حالی که وام بانکی همچنان مناسب اهداف بلندمدت و سرمایهگذاریهای کلان است.
نحوه عملکرد اعتبار خرید BNPL
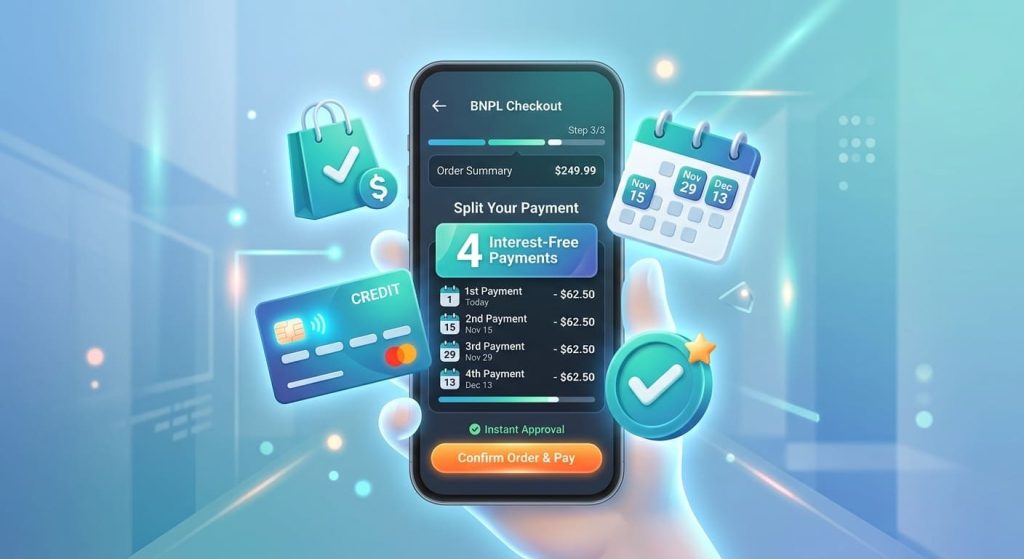
اعتبار خرید BNPL بر پایه ارائه یک تسهیلات کوتاهمدت بدون پیشپرداخت عمل میکند. در این روش، کاربر میتواند کالا یا خدمات مورد نیاز خود را انتخاب کند و بدون پرداخت اولیه، خرید را نهایی کند. سپس هزینه خرید در قالب اقساط هفتگی یا ماهانه پرداخت میشود. این ساختار برای بسیاری از افراد و کسبوکارها جذاب است؛ زیرا امکان مدیریت نقدینگی و برنامهریزی هزینهها را فراهم میکند. همچنین به دلیل حذف ضامن و سرعت فرایند، معمولاً دریافت تسهیلات BNPL سادهتر از روشهای سنتی است.
شرایط اولیه دریافت
برای استفاده از اعتبار BNPL، کاربر ابتدا باید در سامانه ارائهدهنده ثبتنام کند. این مرحله معمولاً بهصورت آنلاین انجام میشود و تنها اطلاعات پایه مانند شماره موبایل، کد ملی و مشخصات هویتی درخواست میشود. پس از ثبتنام، ارائهدهنده با بررسی اولیه، سقف اعتباری را تعیین میکند. این سطح از سادگی باعث شده کاربران بدون نیاز به مدارک پیچیده یا مراجعه حضوری بتوانند از BNPL استفاده کنند. در همین مرحله، متقاضی معمولاً یکبار با مفهوم و مزایای دریافت تسهیلات BNPL آشنا میشود و امکان ارزیابی اولیه برای او فراهم میشود.
فرآیند ارائه اعتبار و بازپرداخت
پس از تأیید هویت و تعیین سقف اعتبار، کاربر میتواند خرید خود را از فروشگاهها یا پلتفرمهای طرف قرارداد BNPL انجام دهد. در زمان ثبت خرید، مبلغ نهایی در قالب اقساط مشخص میشود و کاربر برنامه بازپرداخت را مشاهده میکند. پس از این مرحله، پرداخت اقساط طبق زمانبندی تعیینشده آغاز میشود. شفافیت در تعیین تعداد اقساط، مبلغ هر قسط و تاریخ سررسید از اصول اصلی این سرویس است. در این فرایند، خوشحسابی کاربر نقش مهمی دارد؛ زیرا بر افزایش یا کاهش اعتبار دورههای بعد تأثیر میگذارد و تصمیم او برای ادامه استفاده از دریافت تسهیلات BNPL را تحت تأثیر قرار میدهد.
مزایای استفاده از BNPL برای شرکتها و افراد
بهکارگیری اعتبار خرید BNPL مزایای زیادی برای کسبوکارها و افراد دارد. این شیوه به کاربران امکان میدهد بدون توقف در جریان مالی، خریدهای ضروری را انجام دهند و بازپرداخت را در دورههای کوتاه مدیریت کنند. برای شرکتها نیز افزایش فروش، رشد مشتریان و گردش مالی بهتر از مزایای مهم این سرویس است. بسیاری از کسبوکارها استفاده از دریافت تسهیلات BNPL را بهعنوان راهکاری برای حفظ نقدینگی و سرعتبخشیدن به فرآیند خرید انتخاب میکنند. در برخی مجموعهها، این ابزار در کنار گزینههایی مثل تسهیلات بهکار میرود تا فرآیند تامین مالی انعطاف بیشتری پیدا کند.
افزایش قدرت خرید فوری
اعتبار BNPL باعث میشود کاربران بدون نیاز به پرداخت نقدی، خرید خود را در همان لحظه انجام دهند. این امکان، قدرت خرید را بالا میبرد و اجازه میدهد هزینهها بهصورت مرحلهای پرداخت شود. برای بسیاری از افراد، این موضوع به معنی دسترسی سریع به کالاهای ضروری و مدیریت مؤثرتر هزینههای ماهانه است. شرکتها نیز از افزایش تقاضا و بهبود فروش بهرهمند میشوند. در این بخش، نقش دریافت تسهیلات BNPL بهعنوان ابزاری برای افزایش قدرت خرید کاملاً محسوس است.
کاهش نیاز به ضامن و چک
یکی از مهمترین دلایل محبوبیت BNPL، ساده بودن روند اعتبارسنجی است. در این روش، معمولاً هیچ نیازی به ضامن، چک یا مدارک پیچیده نیست و تنها با بررسی سریع سوابق هویتی و مالی، اعتبار فعال میشود. این موضوع باعث میشود کاربران بدون تشریفات بانکی، سریعتر به اعتبار موردنیاز دست پیدا کنند. البته رعایت خوشحسابی و بازپرداخت منظم اقساط در ادامه مسیر و افزایش سقف دریافت تسهیلات BNPL تأثیر زیادی دارد.
ریسکها و چالشهای اعتبار خرید BNPL
با وجود مزایای BNPL، استفاده نادرست از آن میتواند مشکلات مالی ایجاد کند. مهمترین چالش این است که کاربران ممکن است بدون توجه به توان بازپرداخت، چند خرید همزمان انجام دهند و فشار مالی در ماههای بعد ایجاد شود. همچنین شرکتها باید دقت کنند که استفاده از دریافت تسهیلات BNPL با مدیریت درست نقدینگی همراه باشد.
اثر بر رتبه اعتباری و سوابق مالی
بازپرداخت دیرهنگام اقساط BNPL میتواند رتبه اعتباری فرد را کاهش دهد. این موضوع در آینده بر دریافت وام یا افزایش سقف اعتبار اثر میگذارد. علاوهبراین، سابقه تاخیر در بازپرداخت ممکن است باعث محدود شدن دسترسی به دریافت تسهیلات BNPL در دورههای بعد شود.
نکات قانونی و مالیاتی
کاربران باید به مفاد قرارداد، نرخ کارمزد و جریمهها توجه کنند. در برخی مدلها، تخلف در بازپرداخت میتواند پیگیری حقوقی داشته باشد. برای شرکتها نیز ثبت صحیح هزینه و اقساط از نظر حسابداری اهمیت دارد. رعایت این نکات، استفاده از دریافت تسهیلات BNPL را امنتر و شفافتر میکند.
کاربرد BNPL در شرکتهای دانشبنیان و صندوقهای پژوهش و فناوری
اعتبار خرید BNPL برای شرکتهای دانشبنیان و مجموعههای فناور کاربرد زیادی دارد. این شرکتها معمولاً به تجهیزات، نرمافزار و خدمات تخصصی نیاز دارند و پرداخت نقدی برای آنها همیشه آسان نیست. استفاده از این شیوه باعث میشود بتوانند بدون فشار مالی، خریدهای ضروری را انجام دهند و بازپرداخت را در دورههای کوتاه مدیریت کنند. بسیاری از صندوقهای پژوهش و فناوری نیز BNPL را بهعنوان مدل کمکی در کنار دریافت تسهیلات BNPL به شرکتها ارائه میدهند تا روند رشد و توسعه آنها سریعتر شود.
نکات مهم پیش از استفاده از تسهیلات BNPL
پیش از دریافت اعتبار خرید BNPL لازم است متقاضی چند نکته را بررسی کند. شناخت شرایط ارائهدهنده، سقف اعتبار، شیوه بازپرداخت و نحوه امتیازدهی اعتباری باعث میشود انتخاب دقیقتری داشته باشید و در آینده با محدودیت یا جریمه روبهرو نشوید. کسبوکارها و کاربران بهتر است پیش از استفاده، جزئیات قرارداد و سقف تعهدات را بهطور کامل بررسی کنند تا برنامهریزی مالیشان دچار اختلال نشود.
مدارک لازم
بیشتر ارائهدهندگان BNPL از کاربران مدارک سادهای مانند شماره ملی، اطلاعات هویتی و گاهی یک حساب بانکی معتبر درخواست میکنند. در برخی مدلها ممکن است نیاز به تأیید تلفن همراه یا تکمیل فرمهای کوتاه اعتبارسنجی باشد. این فرآیند معمولاً سریع انجام میشود و برخلاف تسهیلات سنتی، مدارک پیچیده یا ضامن نیاز ندارد.
معیارهای ارزیابی خوشحسابی
سرویسهای BNPL برای تعیین سقف اعتبار، سابقه پرداخت و رفتار مالی کاربران را بررسی میکنند. عواملی مانند پرداخت بهموقع اقساط، میزان استفاده از اعتبار، سابقه بانکی و امتیازهای ثبتشده در سامانههای اعتبارسنجی بر تعیین سطح خوشحسابی تأثیر دارند. رعایت زمانبندی بازپرداخت باعث افزایش سقف اعتبار و دسترسی بهتر به خدمات در دورههای بعد میشود.
جمعبندی
اعتبار خرید BNPL راهکاری سریع و ساده برای انجام خرید بدون پرداخت اولیه است و به کاربران امکان میدهد هزینه را در چند قسط مدیریت کنند. این شیوه به دلیل حذف ضامن، سرعت بالا و مدارک حداقلی، برای افراد و کسبوکارها کاربرد زیادی دارد. شرکتها نیز با استفاده از BNPL میتوانند گردش مالی خود را بهبود دهند و فروش بیشتری تجربه کنند. بسیاری از مجموعهها هم در کنار این روش، از ابزارهایی مثل تامین سرمایه استارتاپ برای تکمیل نیازهای مالی استفاده میکنند. با این حال، توجه به سوابق اعتباری، شرایط بازپرداخت و تعهدات مالی از نکات مهمی است که باید پیش از استفاده بررسی شود تا تجربهای مطمئن و بدون ریسک بهدست آید.
