شناخت تسهیلات فاینانس زمانی اهمیت پیدا میکند که یک کسبوکار قصد توسعه، خرید تجهیزات یا اجرای یک پروژه بزرگ را داشته، اما منابع مالی کافی در اختیار نداشته باشد. فاینانس در سادهترین تعریف، تأمین مالی از یک منبع خارجی یا داخلی است که بر اساس قرارداد مشخص، بازپرداخت آن در دورهای میانمدت یا بلندمدت انجام میشود. این شیوه برای شرکتهایی مطرح است که نیاز به سرمایه قابلتوجه دارند و نمیخواهند سرمایه در گردش خود را تحت فشار قرار دهند. برای آشنایی بیشتر با انواع قراردادها، مراحل و کاربردهای فاینانس، در ادامه جزئیات هر بخش را بررسی میکنیم. اگر به دنبال روشهای دیگر تأمین منابع هستید، مطالعه مقاله تامین مالی جمعی چیست نیز مفید است.
فاینانس به زبان ساده چیست؟
فاینانس یعنی گرفتن سرمایه از یک نهاد مالی، بانک یا موسسه خارجی برای انجام یک پروژه، خرید تجهیزات یا توسعه فعالیت. این سرمایه در قالب یک قرارداد مشخص پرداخت میشود و بازپرداخت آن معمولاً در چند سال انجام میگیرد. در فاینانس، منبع تامین پول میتواند خارج از کشور باشد و همین موضوع باعث میشود پروژههایی که نیاز مالی بالایی دارند سریعتر اجرا شوند.
فرض کنید یک کارخانه ایرانی قصد خرید یک خط تولید جدید به ارزش ۵ میلیون دلار دارد. توان خرید نقدی ندارد و بانکهای داخلی هم نمیتوانند چنین رقمی را پوشش دهند. کارخانه با یک بانک خارجی وارد مذاکره میشود. بانک هزینه خرید تجهیزات را پرداخت میکند تا کالا وارد ایران شود. کارخانه در مدت چند سال، مبلغ دریافتشده را مرحلهبهمرحله بازپرداخت میکند.
در این روند، پروژه بدون توقف اجرا میشود، تجهیزات بهموقع وارد میشوند و تامین مالی با فشار کمتر انجام میشود. این دقیقترین تصویر از عملکرد تسهیلات فاینانس در عمل است.
فاینانس خارجی چیست؟
تسهیلات فاینانس در حالت خارجی به فرایندی گفته میشود که طی آن یک کشور، شرکت یا بانک خارج از ایران منابع مالی لازم را برای اجرای یک پروژه، خرید تجهیزات یا واردات ماشینآلات فراهم میکند. در این شیوه، تامین سرمایه از بیرون مرزها انجام میشود و بازپرداخت آن طبق یک قرارداد چندساله، معمولاً با تضمین بانکی یا قراردادی، انجام میگیرد.
فاینانس خارجی زمانی مطرح است که حجم سرمایهگذاری بالا باشد و منابع داخلی پاسخگوی نیاز پروژه نباشد. در بسیاری از پروژههای صنعتی، راهسازی، انرژی یا خرید خطوط تولید بزرگ، شرکتها به سراغ فاینانس خارجی میروند تا پروژه بدون تأخیر اجرا و هزینهها در یک دوره بلندمدت تسویه شود.
برای نمونه، زمانی که یک مجموعه تولیدی قصد خرید ماشینآلات سنگین دارد اما امکان پرداخت نقدی وجود ندارد، استفاده از فاینانس خارجی در کنار وام خرید دستگاه صنعتی یک روش رایج برای تامین منابع مورد نیاز است.
تفاوت فاینانس و ریفاینانس و یوزانس
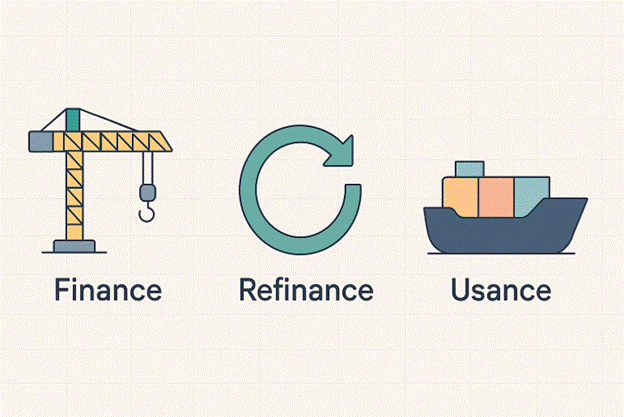
فاینانس یعنی گرفتن سرمایه از یک منبع خارجی برای اجرای یک پروژه. پول از بیرون میآید، پروژه اجرا میشود و بازپرداخت در چند سال انجام میشود. معمولاً برای خرید تجهیزات، اجرای طرحهای عمرانی یا توسعه خطوط تولید استفاده میشود.
ریفاینانس یعنی تمدید یا تجدید همان فاینانس قبلی. یعنی بدهی سررسیدش رسیده و طرف قرارداد زمان بیشتری میخواهد. در این حالت، یک وام جدید جای وام قبلی را میگیرد و زمان بازپرداخت عقب میرود. اصل پروژه جدید نیست؛ فقط بدهی قبلی دوباره فاینانس میشود.
یوزانس یعنی خرید کالا از خارج و پرداخت قیمت آن در آینده. یعنی شرکت تجهیزات یا کالای خارجی را تحویل میگیرد اما پول را در چند قسط یا در یک سررسید مشخص پرداخت میکند. معمولا کوتاهمدتتر از فاینانس است و بیشتر در تجارت کالا استفاده میشود.
در جدول زیر تفاوتهای اصلی این سه را آوردهایم:
| مورد مقایسه | فاینانس | ریفاینانس | یوزانس |
| نوع قرارداد | وام خارجی برای اجرای پروژه | جایگزینی یا تمدید بدهی قبلی | خرید مدتدار کالا از فروشنده خارجی |
| منبع پرداخت | بانک یا مؤسسه مالی خارجی | بانک عامل یا مؤسسه مالی جدید/قبلی | فروشنده خارجی |
| کاربرد اصلی | پروژههای بزرگ، خرید تجهیزات سنگین | تسویه یا بهروزرسانی بدهیهای قبلی | خرید کالا، مواد اولیه یا تجهیزات سبک |
| مدت بازپرداخت | میانمدت تا بلندمدت | بسته به شرایط قرارداد جدید | کوتاهمدت |
| ساختار پرداخت | پرداخت مستقیم به فروشنده یا پیمانکار | پرداخت بدهی قدیمی از محل تسهیلات جدید | پرداخت اقساطی بعد از تحویل کالا |
| نقش بانک عامل | تضامین، انتقال پول و مدیریت بازپرداخت | تسویه تسهیلات قبلی و عقد قرارداد جدید | کارگزار بین خریدار و فروشنده |
| ریسک برای خریدار | نرخ سود خارجی و تعهدات سنگین | افزایش بدهی در صورت برنامهریزی غلط | تغییر نرخ ارز و محدودیت مدت پرداخت |
| نمونه کاربرد | ساخت کارخانه، خرید خط تولید | جایگزینی بدهی کوتاهمدت با مدل پایدارتر | واردات مواد اولیه با مهلت پرداخت ۶ ماهه |
مزایا و معایب تسهیلات فاینانس
تسهیلات فاینانس امکان دریافت منابع مالی خارجی برای خرید تجهیزات، ماشینآلات یا اجرای پروژههای بزرگ را فراهم میکند. برای ارزیابی درست این روش، لازم است مزایا و معایب آن بهصورت جداگانه بررسی شود.
مزایا
در بخش مزایا، ویژگیهایی مطرح میشود که فاینانس را به گزینهای کارآمد برای پروژههای بزرگ و نیازمند سرمایه خارجی تبدیل میکند.
- تامین سرمایههای سنگین برای خرید تجهیزات
- دورههای بازپرداخت میانمدت و بلندمدت
- پرداخت مستقیم مبلغ قرارداد به فروشنده خارجی
- امکان استفاده از فناوری و ماشینآلات روز
- کاهش فشار نقدینگی در شروع پروژه
معایب
در بخش معایب، محدودیتها و ریسکهایی بررسی میشود که متقاضی باید پیش از انتخاب فاینانس از آنها آگاه باشد.
- نیاز به تضمینهای معتبر برای دریافت فاینانس
- طولانی بودن روند انعقاد قرارداد
- وابستگی به بانکها و مؤسسات خارجی
- وجود هزینههای جانبی و کارمزدهای بینالمللی
- محدودیت در انتخاب فروشنده و قرارداد بهدلیل شروط طرف خارجی
مراحل دریافت تسهیلات فاینانس
دریافت فاینانس یک روند چندمرحلهای است که برای خرید تجهیزات، ماشینآلات یا اجرای یک پروژه بزرگ انجام میشود. در این فرآیند، خریدار باید توان مالی، اسناد فنی و قرارداد خرید خارجی را آماده کند تا بانک پرداخت را انجام دهد.
۱. مشخصکردن پروژه و مبلغ موردنیاز
در ابتدا نوع پروژه، هزینه تجهیزات و میزان سرمایه لازم تعیین میشود تا بانک بتواند درخواست را بررسی کند.
۲. انتخاب فروشنده خارجی و دریافت پیشفاکتور
خریدار باید فروشنده معتبر خارجی را انتخاب کند و پیشفاکتور رسمی شامل قیمت، شرایط تحویل و جزئیات فنی دریافت کند.
۳. آمادهسازی مدارک و ارائه درخواست فاینانس
اسناد مالی، اطلاعات شرکت، صورتهای اعتباری و مدارک مرتبط با پروژه جمعآوری و برای بانک ارسال میشود.
۴. بررسی اعتبار خریدار توسط بانک عامل
بانک توان بازپرداخت، وضعیت تعهدات و سوابق مالی خریدار را بررسی میکند تا سطح ریسک و شرایط پرداخت مشخص شود.
۵. مذاکره درباره نرخ سود و دوره بازپرداخت
پس از تأیید اولیه، بانک و خریدار درباره سود، اقساط، مدت قرارداد و ضمانتهای لازم مذاکره میکنند.
۶. ارائه تضامین و وثایق موردنیاز
برای فعالسازی فاینانس، تضامین مالی مانند ضمانتنامه بانکی، وثیقه ملکی یا تعهدات اعتباری ارائه میشود.
۷. عقد قرارداد فاینانس و نهاییسازی اسناد
پس از توافق نهایی، قرارداد رسمی بین خریدار، بانک و فروشنده خارجی تنظیم و امضا میشود.
۸. پرداخت مبلغ قرارداد به فروشنده خارجی
بانک هزینه تجهیزات یا خدمات را مستقیماً برای فروشنده خارجی پرداخت میکند و روند تأمین پروژه آغاز میشود.
۹. شروع بازپرداخت طبق زمانبندی
خریدار از زمان تعیینشده، اقساط را طی دوره میانمدت یا بلندمدت به بانک پرداخت میکند.
انواع تسهیلات فاینانس
تسهیلات فاینانس بر اساس مدت بازپرداخت و نوع معامله خارجی دستهبندی میشود. هر نوع برای نیاز مالی مشخصی استفاده میشود و شرایط پرداخت و قرارداد در آنها متفاوت است.
تسهیلات فاینانس کوتاهمدت
این نوع فاینانس برای معاملات کوچکتر یا خریدهایی استفاده میشود که دوره بازپرداخت کوتاهتری دارند. معمولاً زمان بازپرداخت تا یک سال است و بیشتر برای خرید کالاهای مصرفی، مواد اولیه یا تجهیزات سبک کاربرد دارد.
تسهیلات فاینانس بلندمدت
در این نوع، بازپرداخت در دورههای چندساله انجام میشود. برای پروژههای بزرگ، خرید ماشینآلات سنگین، ایجاد خطوط تولید یا احداث واحدهای صنعتی استفاده میشود و مبلغ قرارداد معمولاً بالاست.
فاینانس صادراتی و وارداتی
در فاینانس صادراتی، منابع مالی برای حمایت از صادرکننده فراهم میشود تا بتواند کالا یا خدمات را به خریدار خارجی تحویل دهد. در فاینانس وارداتی، بانک یا مؤسسه مالی خارجی هزینه خرید تجهیزات یا کالا را برای واردکننده پرداخت میکند و بازپرداخت توسط طرف داخلی انجام میشود.
جمعبندی
فاینانس یک روش کاربردی برای تأمین مالی خارجی است و زمانی بیشتر اهمیت دارد که اجرای پروژه به خرید تجهیزات، فناوری یا ماشینآلات وابسته باشد. با انتخاب نوع مناسب فاینانس و برنامهریزی درست، میتوان پروژه را بدون فشار نقدینگی آغاز کرد و بازپرداخت را طی دورههای بلندتر مدیریت کرد. آشنایی با مراحل دریافت، دستهبندیها و مزایا و معایب فاینانس کمک میکند مسیر تصمیمگیری روشنتر شود و ریسکهای احتمالی کاهش یابد.
اگر قصد دارید برای توسعه پروژه یا راهاندازی یک طرح جدید اقدام کنید، میتوانید از کارشناسان صندوق نوآوری شریف مشاوره بگیرید. دریافت وام کسب و کار یکی از مسیرهایی است که با راهنمایی تخصصی، متناسب با نیاز شرکت شما انتخاب میشود و فرآیند تامین مالی را سریعتر جلو میبرد.
