تسهیلات مالی مجموعهای از ابزارهای اعتباری و حمایتی است که برای تامین منابع لازم کسبوکارها طراحی شده است. این تسهیلات میتوانند نقدینگی ایجاد کنند، هزینه اجرای پروژه را قابل مدیریت کنند و امکان توسعه فعالیت را بدون فشار مستقیم بر سرمایه شرکت فراهم کنند. مبالغ پرداختی ممکن است در قالب وام، خط اعتباری، ضمانتنامه، کمکهزینه یا بستههای ویژه توسعهای ارائه شود و هر کدام ساختار حقوقی و مالی مشخصی دارد.
کسبوکارها برای رشد، توسعه محصول یا افزایش ظرفیت تولید به ابزارهایی نیاز دارند که روند تأمین منابع در آنها شفاف و قابل پیشبینی باشد. تسهیلات مالی دقیقاً برای همین نیاز طراحی شده است. این تسهیلات تنها به وام بانکی محدود نیست و مجموعهای گسترده از روشهای تامین مالی را شامل میشود؛ از سرمایه در گردش تا تسهیلات خرید تجهیزات، تحقیق و توسعه، یا طرحهای فناورانه.
برای مشاهده نمونههای تخصصیتر که بهطور ویژه برای شرکتهای نوآور و فناور طراحی شدهاند، میتوانید فهرست انواع تسهیلات صندوق نوآوری و شکوفایی را بررسی کنید.
تسهیلات چگونه کار میکند؟
فرایند دریافت تسهیلات بر پایه یک ساختار مشخص اعتباری شکل میگیرد. در اولین مرحله، نهاد مالی وضعیت شرکت را بررسی میکند؛ از جمله توان مالی، سابقه فعالیت، هدف دریافت منابع و ظرفیت بازپرداخت. این ارزیابی به نهاد مالی کمک میکند نوع و مقدار تسهیلات را مطابق نیاز واقعی کسبوکار تعیین کند. پس از این بررسی، مبلغ مورد نظر در قالب وام، خط اعتباری، ضمانتنامه یا سایر مدلهای حمایتی پرداخت میشود تا شرکت بتواند اقدام مورد نظر خود را اجرا کند.
مرحله بعدی مربوط به قرارداد است. تمام جزئیات استفاده از منابع در قرارداد نوشته میشود؛ مانند نرخ سود، دوره بازپرداخت، دوره تنفس، وثیقه و نحوه استفاده از تسهیلات. شرکت باید منابع را طبق همین چارچوب بهکار بگیرد تا جریان مالی آن دچار اختلال نشود. این شفافیت کمک میکند هزینهها قابل کنترل بماند و شرکت بتواند پروژههای توسعهای، خرید تجهیزات یا تامین سرمایه در گردش را بدون فشار مالی ناگهانی انجام دهد.
هدف اصلی از این فرآیند ایجاد نقدینگی پایدار است. نقدینگی که مدیریت آن برای شرکت ساده باشد و بتواند در زمان مناسب، بازپرداخت اقساط را انجام دهد.
انواع تسهیلات مالی
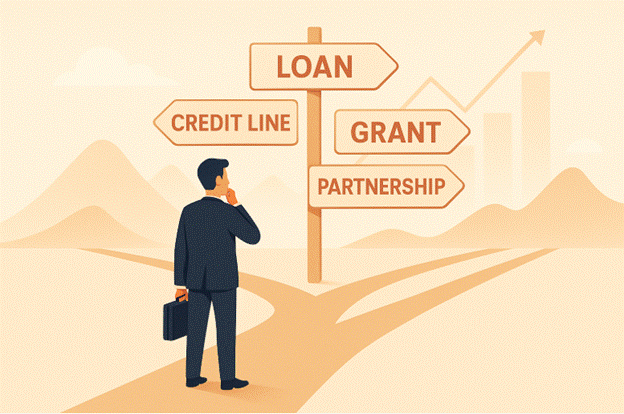
تسهیلات مالی در مدلهای مختلف ارائه میشود و هر کدام برای نیاز مشخصی طراحی شده است. برخی برای افزایش نقدینگی، بعضی برای توسعه ظرفیت تولید و گروهی دیگر برای اجرای پروژههای تحقیقاتی یا خرید تجهیزات مناسباند. شناخت این تنوع باعث میشود کسبوکار بتواند گزینه هماهنگ با مرحله رشد خود را انتخاب کند.
تسهیلات اعطایی چیست؟
تسهیلات اعطایی به منابعی گفته میشود که یک نهاد مالی با هدف حمایت از فعالیت اقتصادی، در اختیار شرکت قرار میدهد. این گروه از تسهیلات مالی معمولاً با قرارداد مشخص، دوره بازپرداخت معین و تعهدات روشن ارائه میشود. ماهیت آن کمک به راهاندازی، توسعه یا تثبیت فعالیت یک کسبوکار است.
در این مدل، تمرکز بر ایجاد جریان نقدی پایدار است تا شرکت بتواند هزینههای جاری یا سرمایهگذاریهای کلیدی را مدیریت کند. بسیاری از نهادهای حمایتی و صندوقهای تخصصی از همین ساختار برای پشتیبانی از شرکتها استفاده میکنند.
تسهیلات بانکی چیست؟
تسهیلات بانکی رایجترین نوع تأمین مالی است که بانکها مطابق مقررات اعتباری کشور به متقاضیان ارائه میدهند. این نوع از تسهیلات مالی شامل وامهای کوتاهمدت، میانمدت و بلندمدت، خطوط اعتباری، ضمانتنامهها و ابزارهای مرتبط با مدیریت نقدینگی است.
بانک برای پرداخت این تسهیلات، عوامل مختلفی مانند اعتبارسنجی، سابقه فعالیت، وثیقه، توان بازپرداخت و هدف دریافت تسهیلات را بررسی میکند. ساختار بازپرداخت، نرخ سود و تعهدات هم از ابتدا در قرارداد درج میشود تا روند استفاده از منابع شفاف باشد.
هزینه تسهیلات مالی چیست؟
هزینه تسهیلات مالی مجموعه مبالغی است که یک کسبوکار برای دریافت و استفاده از منابع پرداخت میکند. این هزینه معمولاً شامل نرخ سود، کارمزدهای اداری، هزینه وثیقه، بیمه، جریمههای احتمالی تأخیر و مخارج جانبی مرتبط با قرارداد است. هر نهاد مالی بسته به نوع تسهیلات، دوره بازپرداخت و سطح ریسک، ساختار هزینه مخصوص خود را تعیین میکند.
شرکتها هنگام برنامهریزی مالی باید این هزینهها را دقیق محاسبه کنند تا بدانند دریافت تسهیلات در چه مقطعی بهصرفه است. بررسی دقیق مخارج، بهخصوص در طرحهای توسعهای یا فعالیتهای پژوهشی، کمک میکند جریان نقدی شرکت تحت فشار قرار نگیرد. در مرحله ارزیابی پروژهها، محاسبه ارزش اقتصادی نیز اهمیت زیادی دارد و استفاده از روشهای ارزش گذاری استارتاپ میتواند تصمیمگیری را دقیقتر کند.
فرق وام و تسهیلات چیست؟
وام تنها یکی از زیرمجموعههای تأمین مالی است، درحالیکه تسهیلات مالی دامنه گستردهتری دارد و ابزارهای مختلفی را شامل میشود. وام معمولاً یک مبلغ مشخص با نرخ سود و دوره بازپرداخت معین است که برای رفع نیاز نقدینگی یا خرید کالا استفاده میشود. ساختار آن ثابت است و بانک بر اساس قرارداد، مبلغ را پرداخت و اقساط را دریافت میکند.
اما تسهیلات مجموعهای از روشهای حمایتی و اعتباری است که میتواند شامل وام، خط اعتباری، ضمانتنامه، تسهیلات خرید تجهیزات، تسهیلات تحقیق و توسعه، صندوقهای حمایتی یا حتی مشارکت مالی باشد. این ابزارها بسته به شرایط و مرحله رشد کسبوکار طراحی میشوند و انعطاف بیشتری دارند. به همین دلیل شرکتها هنگام توسعه پروژهها معمولاً ترکیبی از چند نوع تسهیل را انتخاب میکنند تا هزینهها و ریسکها بهتر مدیریت شود.
جدول مقایسه وام و تسهیلات مالی
| معیار مقایسه | وام | تسهیلات مالی |
| تعریف | پرداخت مبلغ ثابت با قرارداد مشخص | مجموعه ابزارهای اعتباری برای تأمین مالی کسبوکار |
| دامنه کاربرد | رفع نیاز نقدینگی یا خرید کالا | توسعه، تحقیق و توسعه، خرید تجهیزات، سرمایه در گردش و طرحهای تخصصی |
| تنوع ابزار | محدود و معمولاً یک مدل ثابت | شامل وام، خط اعتباری، ضمانت، کمکهزینه و بستههای حمایتی |
| انعطافپذیری | کم و وابسته به مقررات بانکی | بیشتر و قابل تنظیم بر اساس نوع کسبوکار |
| شیوه ارزیابی | اعتبارسنجی و توان بازپرداخت | ارزیابی طرح، ریسک، نوع فعالیت و نیاز پروژه |
| مخاطبان | عموم افراد و شرکتها | بیشتر شرکتها، استارتاپها و کسبوکارهای توسعهمحور |
| ساختار بازپرداخت | اقساط مشخص و ثابت | متنوع؛ بسته به نوع تسهیلات و قرارداد |
| وابستگی به وثیقه | معمولاً بالا | متغیر و در برخی تسهیلات کمتر یا با مدلهای جایگزین |
جمعبندی
تسهیلات مالی به کسبوکارها کمک میکند هزینههای سنگین توسعه را در یک دوره قابل مدیریت تقسیم کنند و بدون ایجاد فشار نقدینگی، مسیر رشد خود را ادامه دهند. این ابزارها فقط وام نیستند و مجموعهای از روشهای اعتباری مانند ضمانت، خطوط اعتباری، حمایتهای پژوهشی و بستههای توسعهای را در بر میگیرند. شناخت انواع تسهیلات، نحوه محاسبه هزینهها و تفاوت آن با وام، به شرکتها کمک میکند گزینه مناسب مرحله رشد خود را انتخاب کنند.
اگر شرکت شما در حوزه فناوری یا نوآوری فعالیت میکند و نیاز به بررسی یا دریافت تسهیلات شرکت دانش بنیان دارید، میتوانید برای مشاوره تخصصی و انتخاب بهترین مسیر تأمین مالی، از خدمات صندوق نوآوری شریف استفاده کنید.
سوالات متداول
۱. آیا همه کسبوکارها میتوانند از تسهیلات مالی استفاده کنند؟
بله. بیشتر کسبوکارها امکان دریافت تسهیلات را دارند، اما نوع تسهیلات و میزان آن به سابقه فعالیت، طرح ارائهشده، توان بازپرداخت و سیاست نهاد مالی بستگی دارد.
۲. دوره بازپرداخت تسهیلات مالی چگونه تعیین میشود؟
نهاد مالی با توجه به نوع پروژه، سطح ریسک، مقدار منابع موردنیاز و جریان نقدی شرکت، دوره بازپرداخت را مشخص میکند. این دوره میتواند کوتاهمدت یا چندساله باشد.
۳. برای انتخاب نوع تسهیلات مناسب چه نکتهای مهمتر است؟
قبل از درخواست، باید هدف استفاده، هزینه نهایی، انعطاف قرارداد و توان بازپرداخت بررسی شود. انتخاب عجولانه ممکن است فشار نقدینگی ایجاد کند و روند اجرای پروژه را مختل کند.
